Key Points
- รายการตัวอย่างรวม 16,400 บาทต่อเดือน เป็นสมมติฐาน ไม่ใช่ราคาเฉลี่ย
- หากจ่ายเท่ากันทุกเดือนตลอด 12 เดือน ยอดรวมคือ 196,800 บาท
- ค่าใช้จ่ายที่เกิดไม่บ่อย เช่น ทริป ควรแยกจากค่าใช้จ่ายประจำ
- เปรียบเทียบงบกับรายรับ ค่าใช้จ่ายจำเป็น และเงินสำรองก่อนตัดสินใจ
คำว่า “เปย์กิ๊ก” ในบทความนี้หมายถึงการออกค่าใช้จ่ายให้คนที่กำลังคุยหรือนัดเจอ ไม่ว่าจะนิยามความสัมพันธ์กันอย่างไร ประเด็นที่ตรวจได้ตรงไปตรงมาคือเงินออกจากกระเป๋าไปกับอะไรบ้าง และจำนวนรวมสอดคล้องกับรายรับของเราหรือไม่
ตัวเลขในบทความเป็นตัวอย่างสมมติจากรายการค่าใช้จ่ายเดิม ไม่ใช่ค่าเฉลี่ยของคนไทยหรือราคาที่ทุกคนต้องจ่าย เราจะรวมรายการให้ถูก ตรวจยอดรายปี และลองปรับงบโดยไม่ใช้ผลตอบแทนลงทุนหรือราคาสินค้าเฉพาะรุ่นเป็นคำตอบสำเร็จรูป
ธนาคารแห่งประเทศไทยอธิบายการทำแผนใช้เงิน ว่าให้คาดการณ์รายรับและรายจ่ายในช่วงเวลาเดียวกัน แล้วเปรียบเทียบก่อนใช้เงินจริง วิธีนี้นำมาใช้กับรายจ่ายเรื่องความสัมพันธ์ได้เช่นเดียวกับรายจ่ายด้านอื่น
ค่าใช้จ่ายที่มักลืมนับ
เวลาเล่าว่าเปย์ไปเท่าไร หลายคนจำได้แค่ค่าอาหารหรือของขวัญ แต่เงินที่ใช้กับการเดินทาง การดูหนัง และกิจกรรมอื่นก็เป็นส่วนหนึ่งของยอดรวม หากจ่ายด้วยหลายช่องทาง การดูรายการย้อนหลังจากบัญชีและบัตรช่วยให้เห็นภาพครบขึ้น
รายจ่ายอีกกลุ่มคือทริปหรือของที่ซื้อเป็นครั้งคราว ไม่ควรนำไปบวกเป็นค่าใช้จ่ายทุกเดือนโดยไม่บอกสมมติฐาน ถ้าต้องการรู้ยอดเฉลี่ยรายเดือน ให้รวบรวมค่าใช้จ่ายจริงหลายเดือนแล้วหารตามจำนวนเดือนที่บันทึก
การจดรายการไม่ได้มีไว้ตัดสินความสัมพันธ์หรือกำหนดว่าควรใช้เงินเท่าไร แต่ช่วยแยกว่าจ่ายเพราะต้องการจริง จ่ายตามความเคยชิน หรือจ่ายเกินงบที่ตนรับไหว ตามแนวทางแผนใช้เงินของธนาคารแห่งประเทศไทย รายการที่ไม่จำเป็นต่อการดำรงชีวิตอาจปรับลดได้เมื่อรายจ่ายสูงกว่ารายรับ
ตัวอย่างงบ 16,400 บาทต่อเดือน
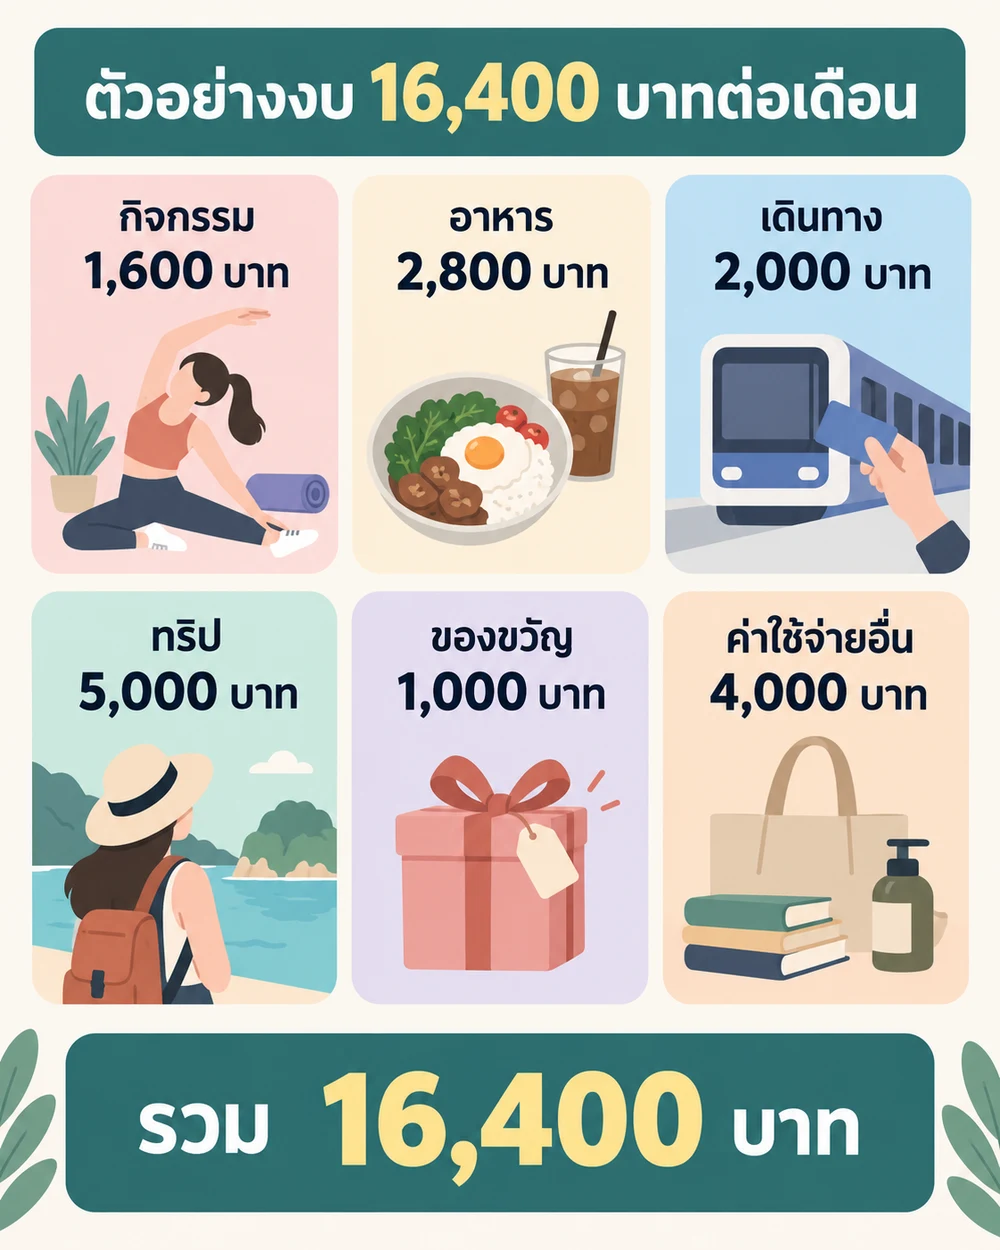
สมมติว่าในหนึ่งเดือนมีค่ากิจกรรม 1,600 บาท ค่าอาหาร 2,800 บาท ค่าเดินทาง 2,000 บาท ค่าทริป 5,000 บาท และค่าของขวัญ 1,000 บาท รวมเป็น 12,400 บาท หากมีค่าใช้จ่ายอื่นอีก 4,000 บาท ยอดทั้งเดือนจะเป็น 16,400 บาท ตัวเลขเหล่านี้ใช้ฝึกคำนวณเท่านั้น
ต้นฉบับแยกรายการเสริมสวย 2,000 บาทและค่าที่พัก 2,000 บาท เรารวมสองรายการนี้เป็น “ค่าใช้จ่ายอื่น” 4,000 บาทเพื่อไม่กำหนดว่าทุกคนต้องมีรายจ่ายประเภทเดียวกัน ใครไม่มีทริป ที่พัก หรือของขวัญก็ลบออก ใครมีค่ารถหรือกิจกรรมมากกว่าก็แทนด้วยตัวเลขจริง
วิธีตรวจยอดคือบวก 1,600 + 2,800 + 2,000 + 5,000 + 1,000 + 4,000 ได้ 16,400 บาท หากทริปเกิดเพียงบางเดือน ให้แยกเดือนที่มีทริปออกจากเดือนปกติ การทำเช่นนี้ช่วยไม่ให้ตัวเลขตัวอย่างกลายเป็นข้อสรุปว่าคนหนึ่งคนใช้จ่ายเท่านี้เสมอ
คำนวณหนึ่งปีให้ตรง
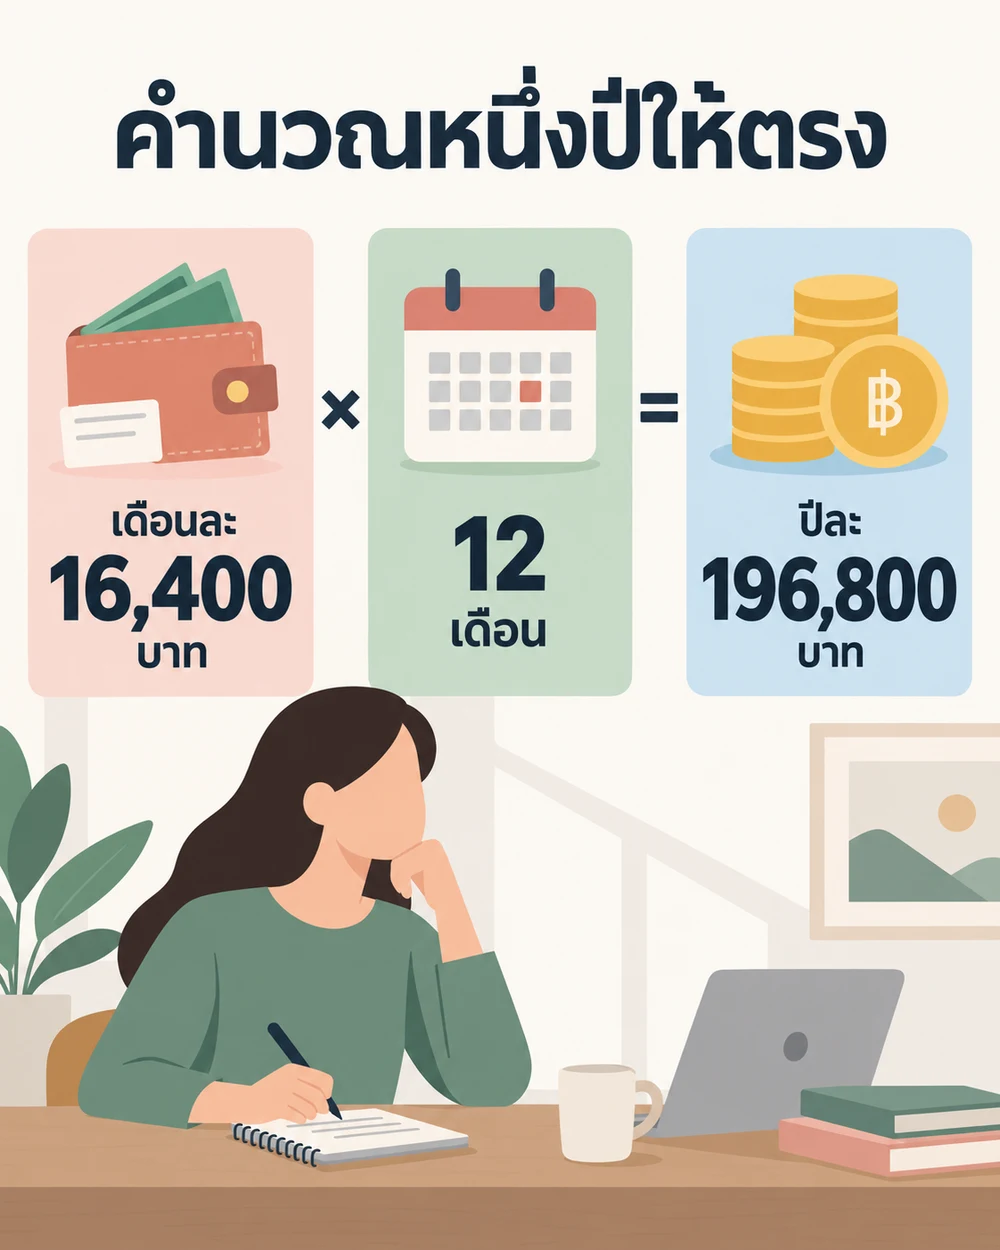
หากสมมติว่าจ่าย 16,400 บาททุกเดือนตลอด 12 เดือน สูตรตรงไปตรงมาคือ 16,400 × 12 = 196,800 บาทต่อปี ต้นฉบับระบุ 196,000 บาท ซึ่งต่ำกว่าผลคูณจริง 800 บาท จึงต้องแก้ก่อนนำตัวเลขไปเปรียบเทียบกับเป้าหมายอื่น
ยอด 196,800 บาทไม่ใช่คำทำนายค่าใช้จ่ายในอนาคต เพราะในชีวิตจริงบางเดือนอาจไม่มีทริปหรือของขวัญ และบางเดือนอาจจ่ายมากกว่า หากมีข้อมูลย้อนหลัง ให้รวมยอดจริงแต่ละเดือนแทนการนำเดือนเดียวไปคูณทั้งปี
ไม่ควรนำยอดนี้ไปผูกกับผลตอบแทนกองทุน 3% หรือราคากระเป๋าและรถรุ่นหนึ่งโดยไม่มีวันที่ ราคาและผลตอบแทนเปลี่ยนได้ การดูเงินที่อาจเก็บได้จากการลดรายจ่ายโดยไม่สมมติผลตอบแทนจะทำให้ตัวอย่างนี้ใช้ได้ยาวกว่า
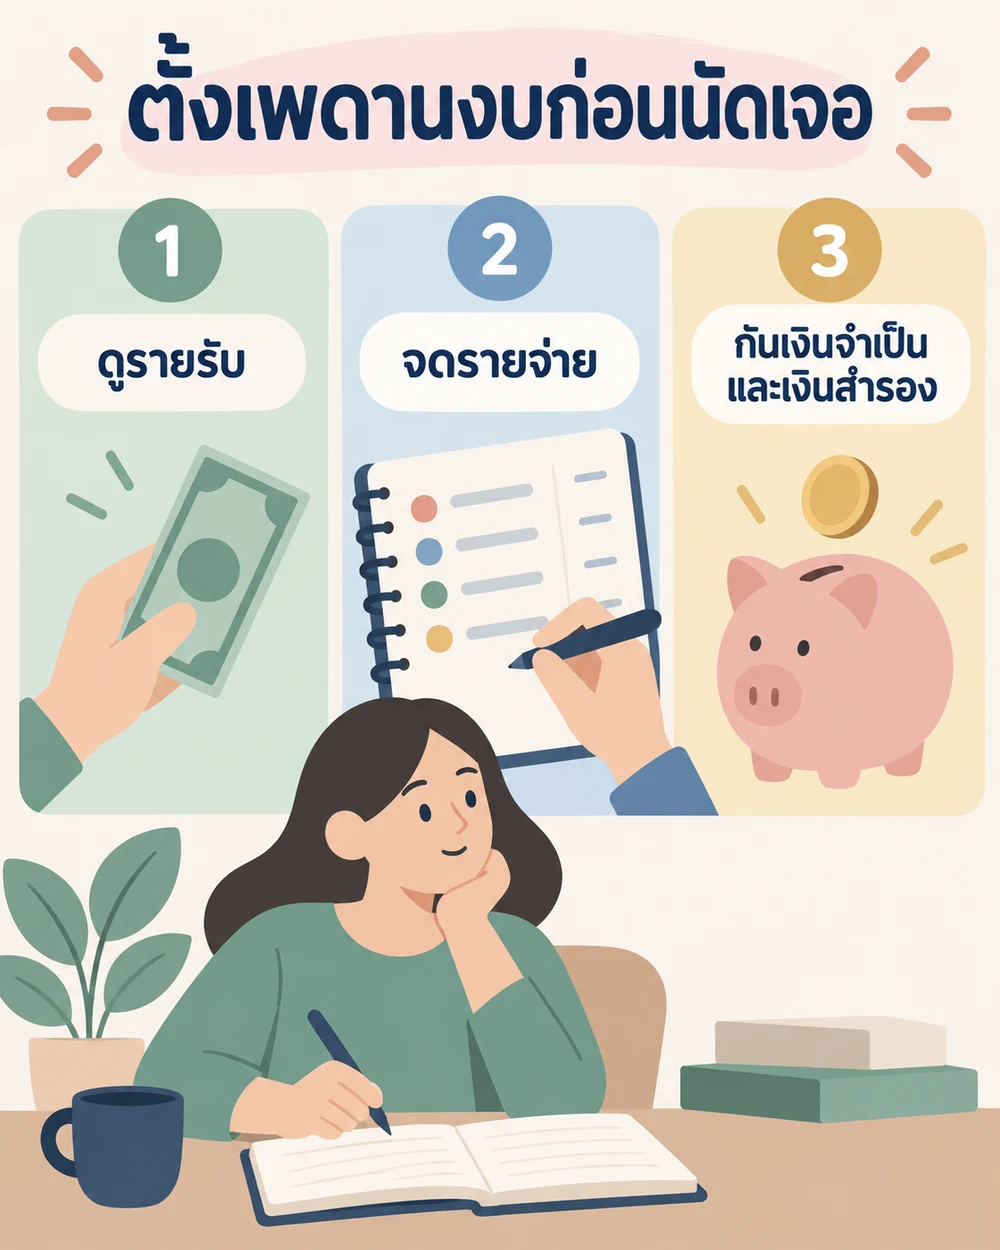
ตั้งเพดานงบก่อนนัดเจอ
เริ่มจากรายรับที่เข้าจริงในเดือนนั้น แล้วจดค่าใช้จ่ายจำเป็น หนี้ที่ต้องชำระ และเงินที่ตั้งใจสำรองไว้ก่อน เงินที่เหลือจึงเป็นกรอบสำหรับกิจกรรมและของขวัญ หากใช้มากกว่ากรอบนี้ ควรปรับแผนก่อนเพิ่มการใช้จ่าย
หน้า แผนใช้เงินของธนาคารแห่งประเทศไทย แนะนำให้บันทึกรายรับรายจ่าย เปรียบเทียบยอด และลดรายจ่ายที่ปรับได้เมื่อรายจ่ายเกินรายรับ วิธีนี้ไม่ได้บังคับสัดส่วนเดียวกับทุกคน เพราะรายได้และภาระจำเป็นต่างกัน
หากอยากดูภาพรวมมากกว่าเรื่องนัดเจอ อ่าน แนวทางวางแผนการเงิน ประกอบ แล้วตั้งวงเงินรายเดือนที่ตนทำได้จริง การพูดคุยเรื่องการแบ่งค่าใช้จ่ายกับอีกฝ่ายอย่างตรงไปตรงมาก็ช่วยให้ไม่ต้องใช้เงินเกินกำลังเพื่อรักษาภาพลักษณ์
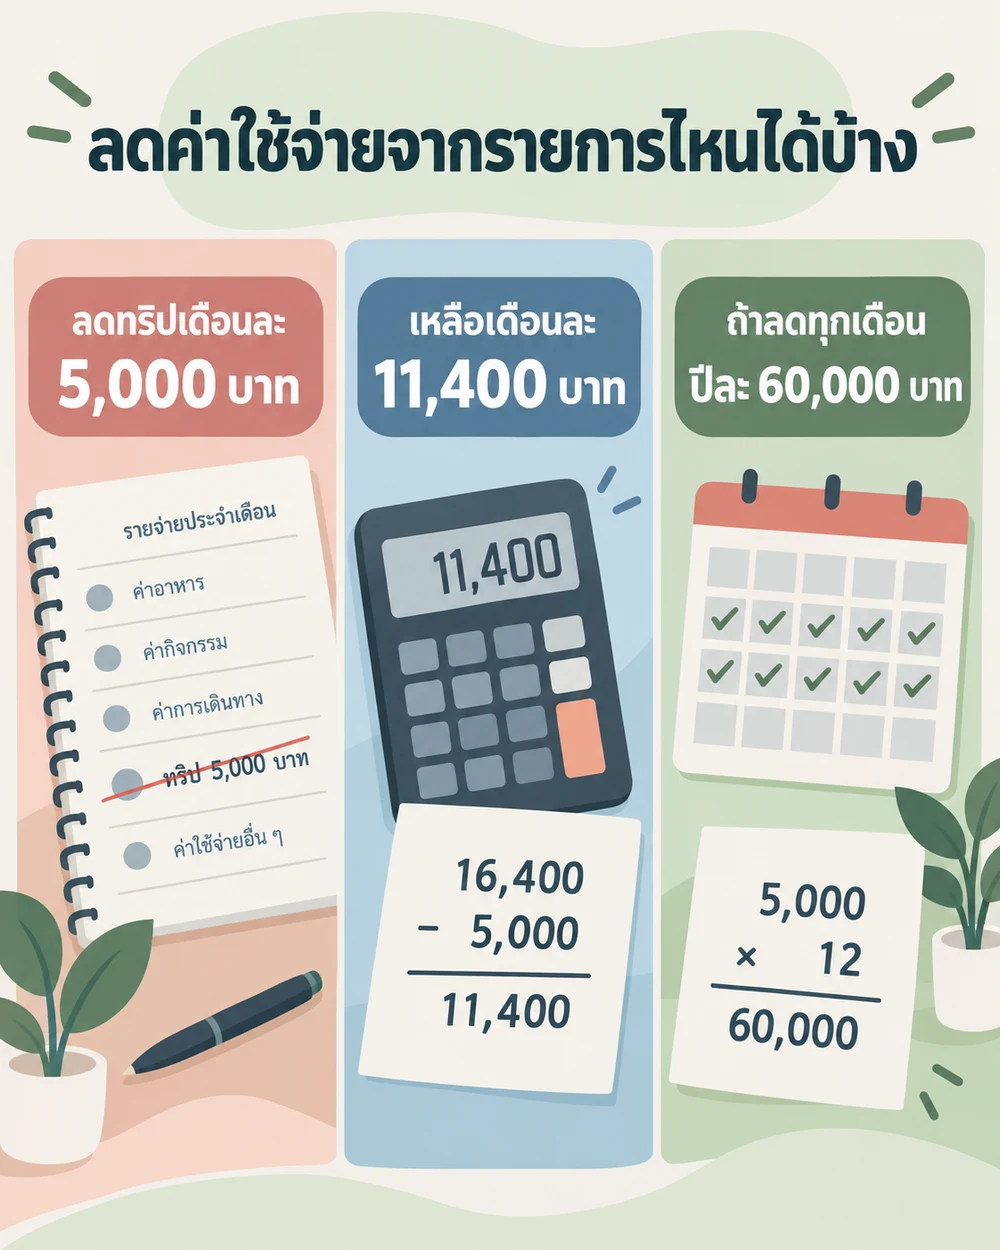
ลดค่าใช้จ่ายจากรายการไหนได้บ้าง
ในตัวอย่างนี้ ทริปเป็นรายการ 5,000 บาท หากงดทริปหนึ่งครั้งในเดือนที่เดิมวางแผนจะไป ยอดเดือนนั้นจะลดจาก 16,400 เหลือ 11,400 บาท นี่เป็นเพียงการทดลองปรับรายการหนึ่ง ไม่ใช่คำแนะนำให้งดการพบกันหรือเลิกใช้เงินทั้งหมด
ถ้าเดิมวางแผนทริป 5,000 บาททุกเดือนจริง และเปลี่ยนแผนตลอด 12 เดือน ส่วนต่างจะเป็น 5,000 × 12 = 60,000 บาทต่อปี แต่ถ้าเดิมไปทริปเพียงสองครั้งต่อปี ส่วนต่างจากการงดทั้งสองครั้งคือ 10,000 บาทเท่านั้น จึงต้องใช้ความถี่จริงในการคำนวณ
อีกทางหนึ่งคือปรับงบอาหาร กิจกรรม หรือการเดินทางให้เหมาะกับความสะดวกของทั้งสองฝ่าย การเลือกว่าจะลดรายการไหนขึ้นอยู่กับความจำเป็นและความพอใจร่วมกัน เป้าหมายคือรู้ว่าจ่ายเท่าไรและยังมีเงินพอสำหรับภาระสำคัญ
สรุป
หากใช้รายการสมมติที่รวมได้ 16,400 บาททุกเดือนตลอดปี ยอดจะเป็น 196,800 บาท ไม่ใช่ 196,000 บาท ตัวเลขนี้ช่วยให้เห็นขนาดของรายจ่าย แต่ไม่ใช่ค่าเฉลี่ยหรือมาตรฐานของการคบหา
การนับค่าใช้จ่ายให้ครบ แยกค่าใช้จ่ายประจำกับครั้งคราว และเทียบกับรายรับจริงมีประโยชน์กว่าการเทียบยอดกับของแพงหรือผลตอบแทนลงทุนที่ไม่แน่นอน หลักการวางแผนใช้เงินนี้ใช้กับความสัมพันธ์รูปแบบใดก็ได้
หากอยากปรับงบ ลองเลือกหนึ่งรายการที่ยืดหยุ่นได้แล้วคำนวณส่วนต่างตามความถี่จริง พร้อมกันเงินสำหรับรายจ่ายจำเป็นและเงินสำรองไว้ก่อน เพื่อให้การใช้เงินเป็นการตัดสินใจที่ตั้งใจและรับไหว

