Key Points
- เกณฑ์เกษียณขึ้นอยู่กับระบบการทำงานและข้อตกลง ไม่ใช่อายุเดียวที่ใช้กับทุกคน
- ค่าชดเชย บำเหน็จ บำนาญ และเงินกองทุนเป็นคนละสิทธิ ต้องตรวจเงื่อนไขแยกกัน
- บำนาญชราภาพประกันสังคมต้องพิจารณาทั้งอายุ ระยะส่งเงินสมทบ และการสิ้นสุดความเป็นผู้ประกันตน
- แผนเกษียณที่ใช้ได้ควรรวมงบประมาณ สิทธิรักษา สุขภาพ และชีวิตประจำวัน ไม่พึ่งเงินก้อนอย่างเดียว
เกษียณ ในบริบทการทำงานหมายถึงการสิ้นสุดการทำงานเมื่อถึงอายุหรือเงื่อนไขที่กำหนดไว้ แต่รายละเอียดไม่ได้เหมือนกันทุกอาชีพ ลูกจ้างเอกชน ข้าราชการ และผู้ประกอบอาชีพอิสระอาจมีทั้งเกณฑ์ออกจากงานและแหล่งรายได้หลังเกษียณต่างกัน จึงควรเริ่มจากตรวจว่าตนอยู่ในระบบใด
สิ่งที่มักทำให้สับสนคือการนำอายุเกษียณไปปนกับอายุที่เกิดสิทธิรับเงิน เช่น การเกษียณจากนายจ้างกับการขอรับบำนาญชราภาพประกันสังคมเป็นคนละเรื่อง ขณะเดียวกัน ค่าชดเชย เงินกองทุนสำรองเลี้ยงชีพ และบำนาญก็มีที่มาและเงื่อนไขของตัวเอง ไม่ควรรวมเป็นเงินที่ทุกคนได้รับโดยอัตโนมัติ
การเตรียมเกษียณจึงมีทั้งการตรวจสิทธิและการเตรียมชีวิตจริง บทความนี้อธิบายความต่างของระบบหลัก พร้อมแนวทางจัดรายรับ ค่าใช้จ่าย สุขภาพ และกิจวัตร เพื่อใช้ตั้งคำถามกับนายจ้างหรือหน่วยงานที่เกี่ยวข้องก่อนตัดสินใจออกจากงาน
เกษียณหมายถึงอะไร และจำเป็นต้องหยุดทำงานทั้งหมดหรือไม่
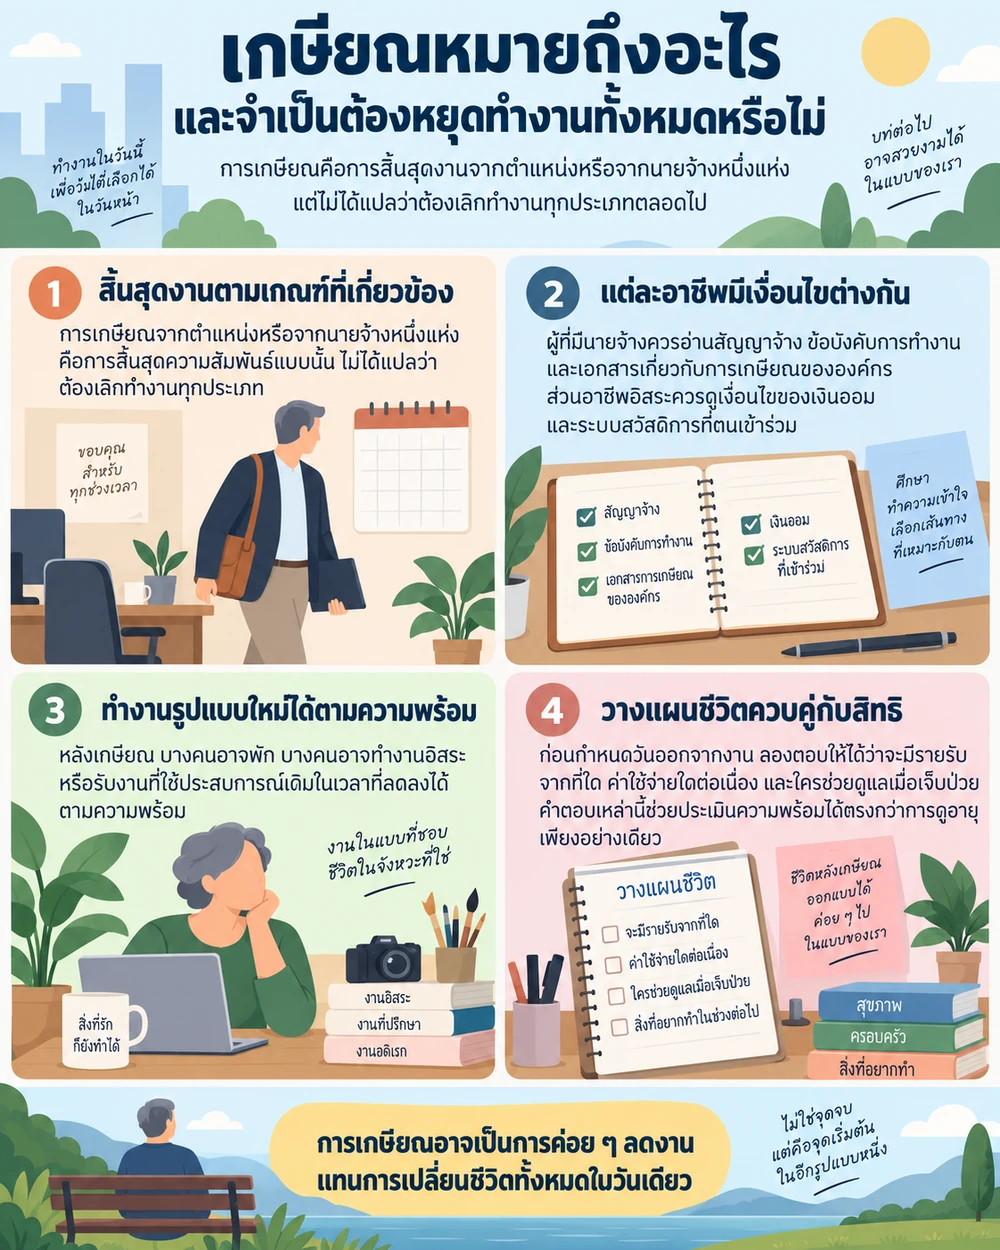
การเกษียณจากตำแหน่งหรือจากนายจ้างหนึ่งแห่งไม่ได้แปลว่าต้องเลิกทำงานทุกประเภทตลอดไป บางคนเลือกพัก บางคนทำงานอิสระ หรือรับงานที่ใช้ประสบการณ์เดิมในเวลาที่ลดลง สิ่งสำคัญคือแยกการสิ้นสุดความสัมพันธ์กับนายจ้างออกจากทางเลือกในการใช้ชีวิตหลังจากนั้น
สำหรับผู้ที่มีนายจ้าง ควรอ่านสัญญาจ้าง ข้อบังคับการทำงาน และเอกสารเกี่ยวกับการเกษียณขององค์กร ส่วนผู้ประกอบอาชีพอิสระอาจกำหนดช่วงลดงานด้วยตนเอง แต่ยังต้องตรวจเงื่อนไขของเงินออมและระบบสวัสดิการที่ตนเข้าร่วม การใช้คำว่าเกษียณเหมือนกันจึงไม่ได้ทำให้สิทธิเท่ากัน
ก่อนกำหนดวันออกจากงาน ลองตอบให้ได้ว่าจะมีรายรับจากที่ใด ค่าใช้จ่ายใดต่อเนื่อง และใครช่วยดูแลเมื่อเจ็บป่วย คำตอบเหล่านี้ช่วยประเมินความพร้อมได้ตรงกว่าการดูอายุเพียงอย่างเดียว และอาจทำให้เลือกค่อย ๆ ลดงานแทนการเปลี่ยนชีวิตทั้งหมดในวันเดียว
ลูกจ้างเอกชนเกษียณเมื่อไร และค่าชดเชยต่างจากเงินออมอย่างไร
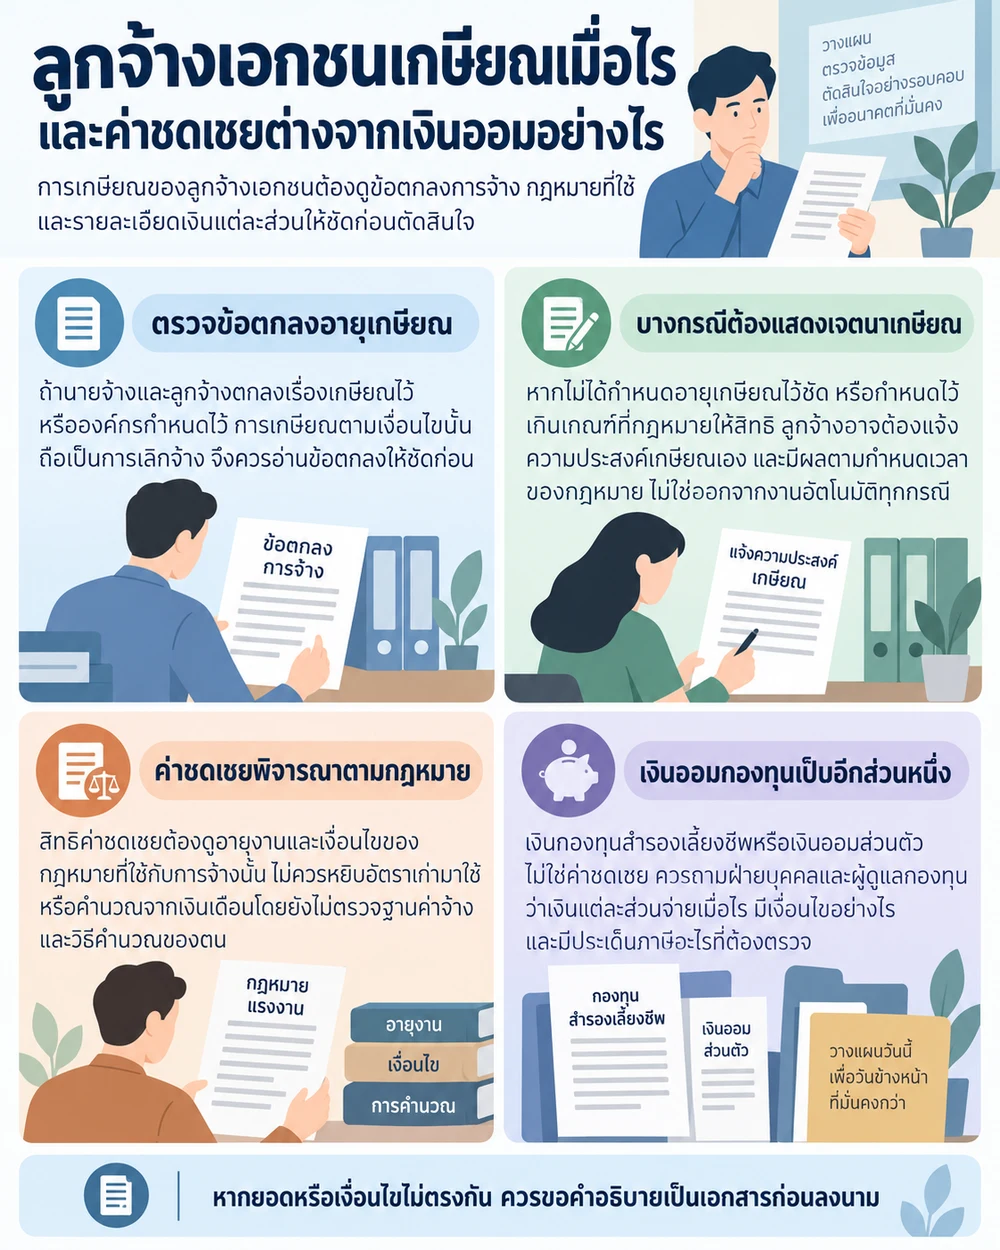
ตามคำอธิบายมาตรา 118/1 ของ สำนักงานสวัสดิการและคุ้มครองแรงงานกรุงเทพมหานครพื้นที่ 3 การเกษียณตามที่นายจ้างกับลูกจ้างตกลงกัน หรือตามที่นายจ้างกำหนด ถือเป็นการเลิกจ้าง สำหรับกรณีไม่ได้กำหนดอายุเกษียณ หรือกำหนดไว้เกิน 60 ปี ลูกจ้างอายุครบ 60 ปีขึ้นไปมีสิทธิแสดงเจตนาเกษียณ โดยมีผลเมื่อครบ 30 วันนับจากวันที่แสดงเจตนา จึงไม่ควรอธิบายว่าทุกคนออกจากงานอัตโนมัติเมื่ออายุครบ 60 ปี
สิทธิค่าชดเชยต้องพิจารณาอายุงานและเงื่อนไขตามกฎหมายที่ใช้กับการจ้างนั้น ตัวอย่างที่ หน่วยงานแรงงานอธิบายเรื่องค่าชดเชย 400 วัน คือกรณีทำงานติดต่อกันครบ 20 ปีขึ้นไป ซึ่งมีอัตราค่าชดเชย 400 วันเมื่อเข้าเงื่อนไข ไม่ควรนำตารางอัตราเก่ามาใช้ หรือคำนวณยอดจากเงินเดือนโดยยังไม่ตรวจฐานค่าจ้างและวิธีคำนวณที่เกี่ยวข้องกับตน
เงินกองทุนสำรองเลี้ยงชีพหรือเงินออมส่วนตัวเป็นอีกส่วนหนึ่ง ไม่ใช่ชื่อเรียกอื่นของค่าชดเชย ก่อนออกจากงานให้ขอรายละเอียดจากฝ่ายบุคคลและผู้ดูแลกองทุนว่าเงินแต่ละส่วนจ่ายเมื่อไร มีเงื่อนไขรับเงินสมทบอย่างไร และการรับเงินมีประเด็นภาษีใดต้องตรวจ หากยอดหรือเงื่อนไขไม่ตรงกัน ควรขอคำอธิบายเป็นเอกสารก่อนลงนาม
สิทธิข้าราชการและประกันสังคมต้องตรวจแยกกัน
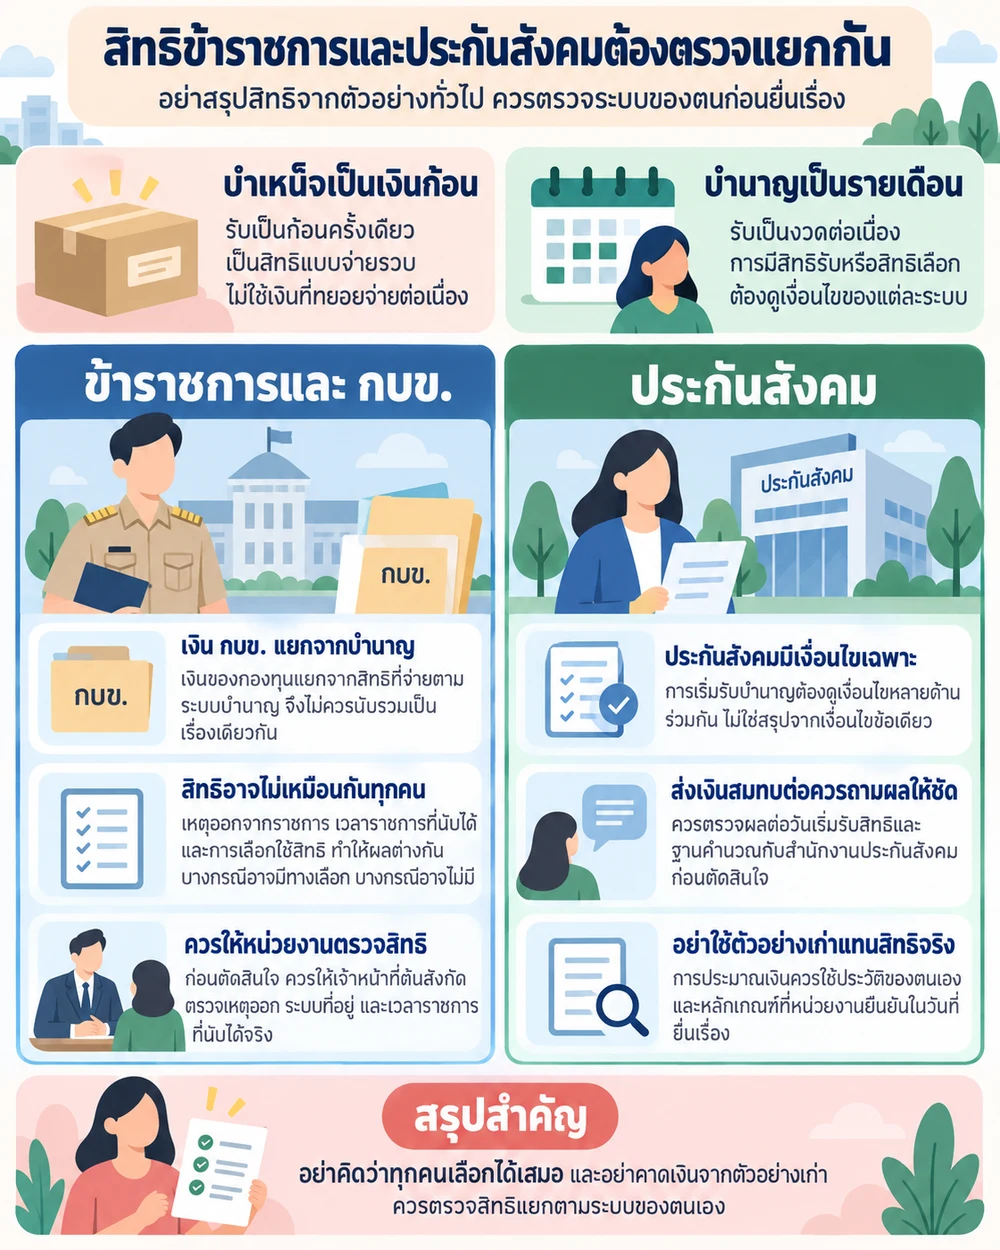
บำเหน็จ โดยทั่วไปเป็นเงินก้อน ส่วน บำนาญ เป็นเงินที่จ่ายเป็นรายเดือน แต่การมีสิทธิเลือกไม่ได้เกิดขึ้นเหมือนกันทุกกรณี สำหรับสมาชิก กบข. เอกสาร สิทธิการรับเงิน กบข. แยกเงินบำเหน็จหรือบำนาญจากกรมบัญชีกลางออกจากเงินของกองทุน โดยสิทธิขึ้นอยู่กับเหตุออกจากราชการ เวลาราชการ และการเลือกใช้สิทธิ จึงไม่ควรใช้สูตรบำนาญเดียวกับข้าราชการทุกระบบ
ตารางในเอกสาร กบข. แสดงให้เห็นว่าการลาออกกับการเกษียณมีเงื่อนไขเวลาราชการต่างกัน เช่น กลุ่มเกษียณ สูงอายุ ทุพพลภาพ และทดแทน มีทางเลือกบำเหน็จหรือบำนาญเมื่อเวลาราชการถึงเกณฑ์ 10 ปี ขณะที่กลุ่มลาออก ให้ออก และปลดออกใช้เกณฑ์ 25 ปีสำหรับทางเลือกดังกล่าว ข้อความว่า “ทำงานครบ 10 ปีทุกคนเลือกบำนาญได้” จึงคลาดเคลื่อน ก่อนตัดสินใจควรให้เจ้าหน้าที่ต้นสังกัดตรวจเหตุออกและเวลาราชการที่นับได้จริง รวมถึงระบบบำนาญที่ตนอยู่
ด้านประกันสังคม ข้อมูลบริการภาครัฐเรื่องบำนาญชราภาพ ระบุเงื่อนไขส่งเงินสมทบไม่น้อยกว่า 180 เดือน ซึ่งไม่จำเป็นต้องติดต่อกัน อายุครบ 55 ปี และความเป็นผู้ประกันตนสิ้นสุดลง การครบอายุอย่างเดียวจึงยังไม่พอที่จะสรุปว่าเริ่มรับบำนาญได้ทันที ผู้ที่คิดจะส่งเงินสมทบต่อควรตรวจผลต่อวันเริ่มรับสิทธิและฐานคำนวณกับสำนักงานประกันสังคมก่อนตัดสินใจ
การประมาณเงินที่จะได้รับควรใช้ประวัติส่งเงินสมทบหรือเวลาราชการของตนเอง และหลักเกณฑ์ที่หน่วยงานยืนยันในขณะยื่นเรื่อง อย่าใช้ตัวอย่างเงินเดือนหรือเพดานฐานค่าจ้างจากบทความเก่าเป็นจำนวนที่ตนจะได้รับแน่นอน วิธีนี้ช่วยหลีกเลี่ยงการวางงบจากเงินที่ยังไม่ผ่านการตรวจสิทธิ
วางแผนรายรับและค่าใช้จ่ายก่อนเกษียณ
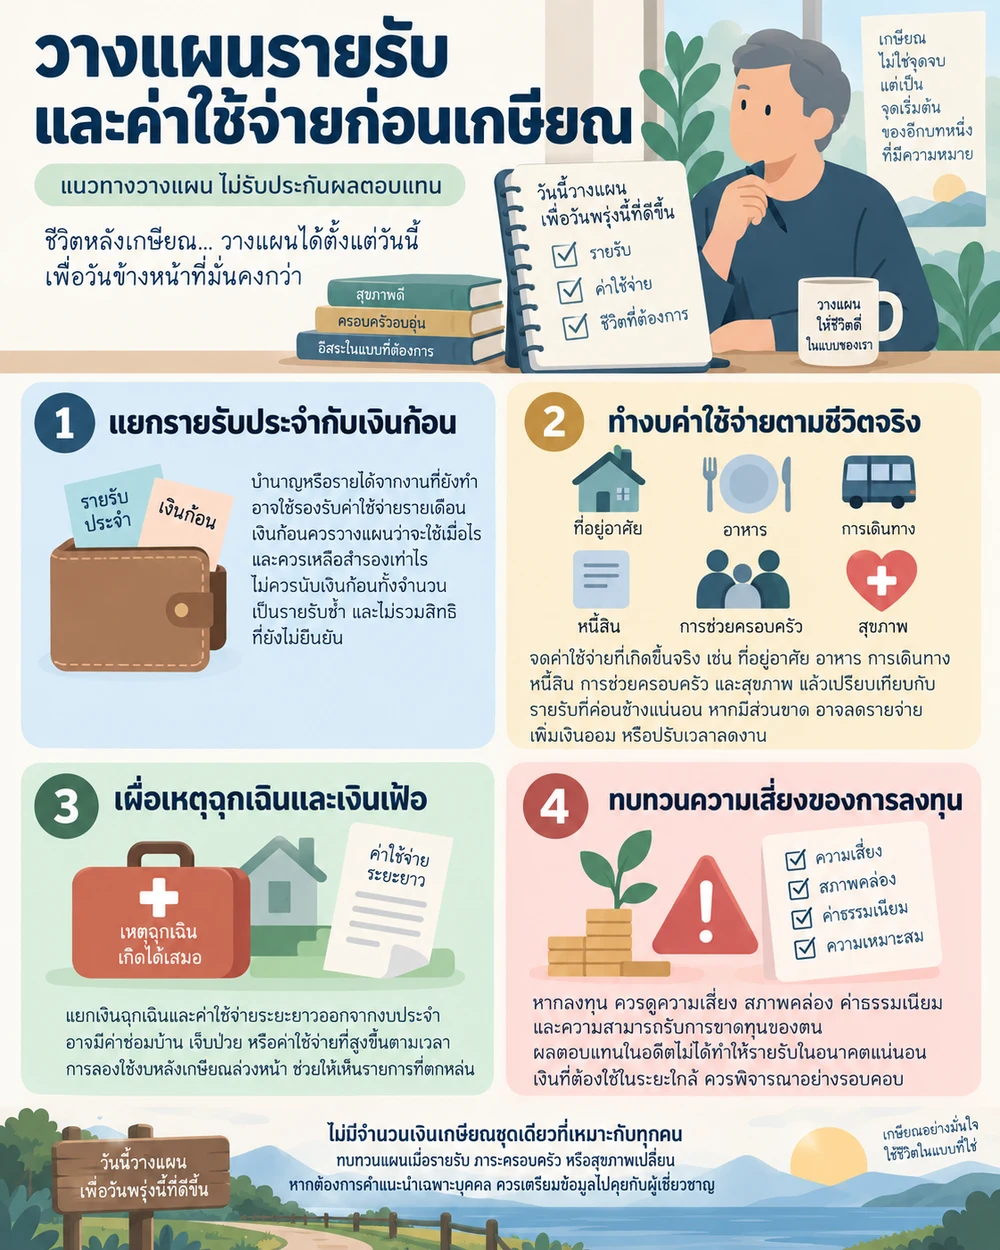
เริ่มด้วยการแยก รายรับประจำ ออกจาก เงินก้อน บำนาญหรือรายได้จากงานที่ยังทำอาจใช้รองรับค่าใช้จ่ายรายเดือน ส่วนเงินก้อนต้องวางแผนว่าจะใช้เมื่อไรและเหลือเท่าไร ไม่ควรนับเงินก้อนทั้งจำนวนเป็นรายรับที่เกิดซ้ำทุกปี หรือรวมสิทธิที่ยังไม่ยืนยันเข้ากับงบพื้นฐาน
ทำรายการค่าใช้จ่ายจากชีวิตจริง ได้แก่ ที่อยู่อาศัย อาหาร การเดินทาง หนี้สิน การช่วยครอบครัว และค่าใช้จ่ายสุขภาพ จากนั้นลองเปรียบเทียบกับรายรับที่ค่อนข้างแน่นอน หากมีส่วนขาด ให้พิจารณาว่าจะลดรายจ่าย เพิ่มเงินออม หรือปรับเวลาลดงานอย่างไร การทดลองใช้งบที่คาดว่าจะใช้หลังเกษียณก่อนออกจากงานช่วยให้เห็นรายการที่ตกหล่น
เงินฉุกเฉินและค่าใช้จ่ายระยะยาวควรแยกจากงบประจำ เพราะอาจมีการซ่อมบ้าน เจ็บป่วย หรือค่าใช้จ่ายที่สูงขึ้นตามเวลา ไม่มีจำนวนเงินเกษียณชุดเดียวที่เหมาะกับทุกคน การทบทวนแผนเมื่อรายรับ ภาระครอบครัว หรือสุขภาพเปลี่ยนจึงมีประโยชน์กว่าการยึดตัวเลขเป้าหมายเดิมโดยไม่ดูบริบท
หากลงทุน ควรตรวจความเสี่ยง สภาพคล่อง ค่าธรรมเนียม และความสามารถรับการขาดทุนของตน ผลตอบแทนในอดีตไม่ได้ทำให้รายรับในอนาคตแน่นอน เงินที่จำเป็นต้องใช้ในระยะใกล้จึงควรพิจารณาอย่างรอบคอบก่อนนำไปอยู่ในสินทรัพย์ที่ราคาเปลี่ยนมาก หากต้องการคำแนะนำเฉพาะบุคคล ให้เตรียมข้อมูลรายรับ หนี้ และเป้าหมายไปคุยกับผู้เชี่ยวชาญที่เกี่ยวข้อง
เตรียมสุขภาพ สิทธิรักษา และกิจวัตรหลังเกษียณ
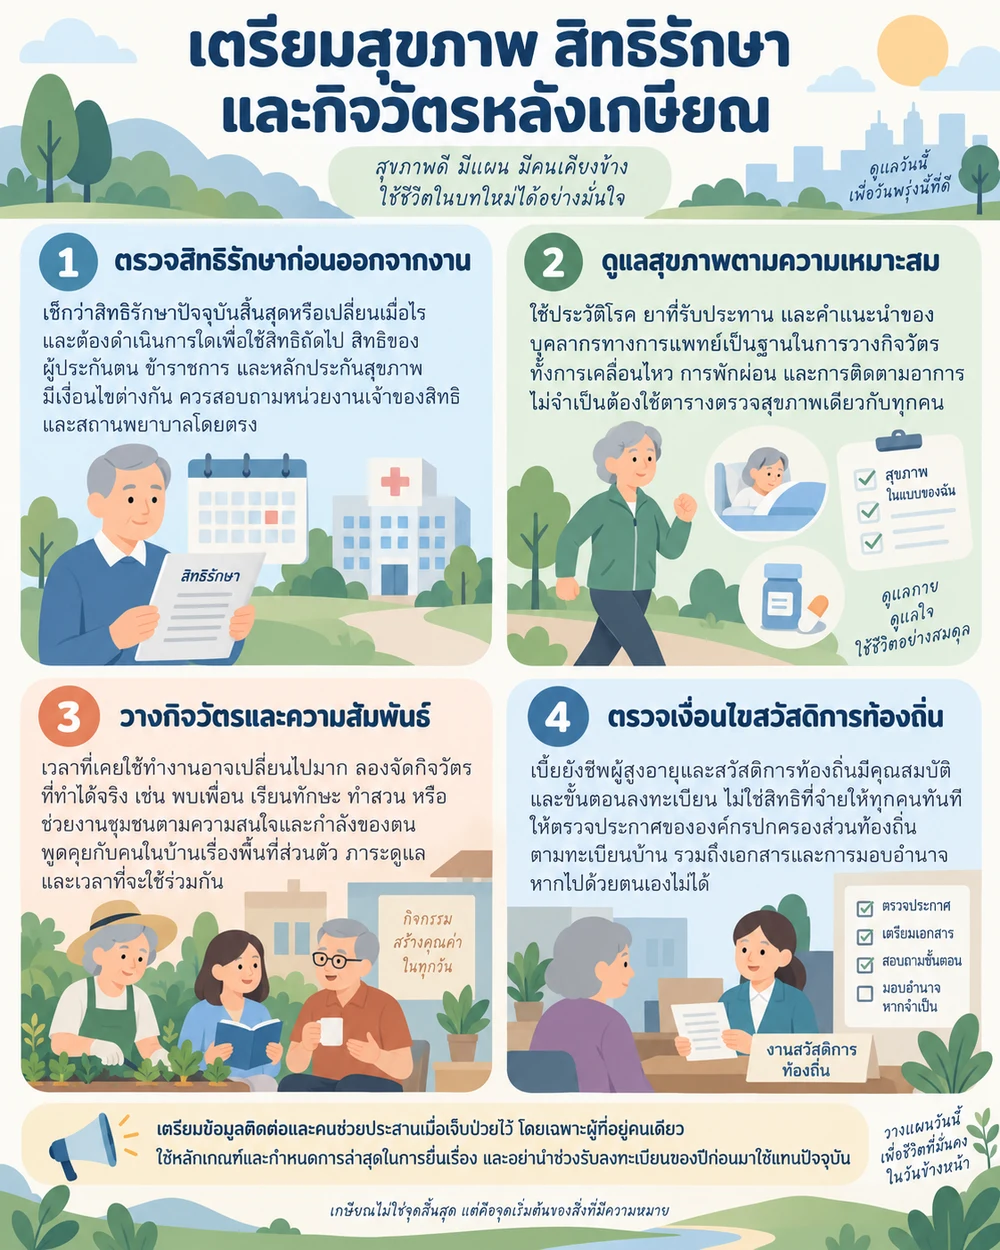
ก่อนวันสิ้นสุดงาน ให้ตรวจว่าสิทธิรักษาพยาบาลปัจจุบันสิ้นสุดหรือเปลี่ยนเมื่อไร และต้องดำเนินการใดเพื่อใช้สิทธิถัดไป สิทธิของผู้ประกันตน ข้าราชการ และระบบหลักประกันสุขภาพมีเงื่อนไขต่างกัน จึงไม่ควรสรุปว่าหลังเกษียณทุกคนรักษาฟรีได้ทุกโรงพยาบาลรัฐ ควรสอบถามหน่วยงานเจ้าของสิทธิและสถานพยาบาลที่เกี่ยวข้องโดยตรง
ด้านสุขภาพ ให้ใช้ประวัติโรค ยาที่รับประทาน และคำแนะนำของบุคลากรทางการแพทย์เป็นฐานในการวางกิจวัตร ทั้งการเคลื่อนไหว การพักผ่อน และการติดตามอาการ ไม่จำเป็นต้องใช้ตารางตรวจสุขภาพเดียวกับทุกคน เตรียมข้อมูลติดต่อและคนช่วยประสานเมื่อเจ็บป่วยไว้ด้วย โดยเฉพาะผู้ที่อยู่คนเดียว
เวลาที่เคยใช้ทำงานอาจเปลี่ยนไปมาก ลองจัดกิจวัตรที่ทำได้จริง เช่น พบเพื่อน เรียนทักษะ ทำสวน หรือช่วยงานชุมชนตามความสนใจและกำลังของตน ควรพูดคุยกับคนในบ้านเรื่องพื้นที่ส่วนตัว ภาระดูแล และเวลาที่จะใช้ร่วมกัน เพราะการเกษียณของคนหนึ่งอาจเปลี่ยนชีวิตประจำวันของทั้งครอบครัว
ส่วนเบี้ยยังชีพผู้สูงอายุและสวัสดิการท้องถิ่นมีคุณสมบัติและขั้นตอนลงทะเบียน ไม่ใช่สิทธิที่จ่ายให้ทุกคนทันทีเมื่อถึงอายุที่กำหนด ให้ตรวจประกาศขององค์กรปกครองส่วนท้องถิ่นตามทะเบียนบ้านและหลักเกณฑ์ที่ใช้อยู่ในขณะยื่นเรื่อง รวมถึงเอกสารและการมอบอำนาจหากไปด้วยตนเองไม่ได้ อย่านำช่วงรับลงทะเบียนของปีก่อนมาใช้เป็นกำหนดการปัจจุบัน
สรุป
เกษียณเป็นทั้งการสิ้นสุดงานตามเงื่อนไขและการเริ่มจัดชีวิตในรูปแบบใหม่ เกณฑ์อายุ สิทธิรับเงิน และสิทธิรักษาต้องพิจารณาตามระบบที่แต่ละคนอยู่ การตรวจเอกสารของตนจึงสำคัญกว่าการใช้คำตอบทั่วไปเพียงชุดเดียว
ก่อนออกจากงาน ควรแยกรายการเงินที่จะได้รับ ขอให้หน่วยงานยืนยันสิทธิและวันจ่าย แล้วนำข้อมูลนั้นมาจัดงบรายเดือน เงินก้อน และเงินฉุกเฉิน หากยังมีข้อมูลไม่ชัด ให้แก้ความไม่แน่นอนก่อนตัดสินใจที่ย้อนกลับได้ยาก
เมื่อวางเรื่องเงินควบคู่กับสุขภาพ ความสัมพันธ์ และกิจวัตร แผนเกษียณจะใกล้ชีวิตจริงมากขึ้น เป้าหมายไม่จำเป็นต้องเป็นการหยุดทุกอย่าง แต่คือการเลือกวิธีใช้เวลาและทรัพยากรที่เหมาะกับความพร้อมของตน พร้อมทบทวนแผนเมื่อสถานการณ์เปลี่ยน