Key Points
- อากรแสตมป์ใช้กับตราสารตามบัญชีอัตรา ไม่ใช่เอกสารทุกชนิด
- ผู้เสียอากรและผู้ขีดฆ่าแสตมป์อาจเป็นคนละฝ่าย ต้องดูบัญชี ข้อตกลง และข้อกำหนดที่เกี่ยวข้อง
- อัตราบางรายการคิดต่อหน่วยเงินหรือเศษของหน่วย บางรายการคิดฉบับละ และบางรายการมีเพดาน
- การปิดแสตมป์ไม่บริบูรณ์มีผลต่อการใช้ตราสารเป็นพยานหลักฐานในคดีแพ่ง และอาจมีอากรหรือเงินเพิ่มที่ต้องดำเนินการ
อากรแสตมป์ หรือ Stamp Duty เป็นภาษีตามประมวลรัษฎากรที่เกี่ยวข้องกับการทำตราสารตามบัญชีอัตราอากรแสตมป์ เช่น ตราสารเช่า กู้ยืม โอนใบหุ้น และเช็ค แต่ไม่ได้หมายความว่าเอกสารหรือสัญญาทุกฉบับต้องเสียอากรเหมือนกัน
ก่อนคำนวณค่าอากร ต้องทราบประเภทตราสาร ฐานเงินที่ใช้คำนวณ ผู้มีหน้าที่เสีย และวิธีชำระที่กฎหมายกำหนด การจำเพียงเปอร์เซ็นต์เดียวอาจทำให้ใช้ผิดประเภท หรือมองข้ามการคิดเศษ เพดาน และข้อยกเว้น
บทความนี้อธิบายหลักการจากกรมสรรพากร พร้อมตัวอย่างสำหรับอ่านบัญชีอัตราและตรวจหลักฐานการชำระ การทำธุรกรรมจริงยังต้องเทียบกับเอกสารและหลักเกณฑ์ที่ใช้กับกรณีนั้น โดยเฉพาะรายการที่มีเงื่อนไขเฉพาะ
อากรแสตมป์คืออะไรและใช้กับตราสารแบบใด
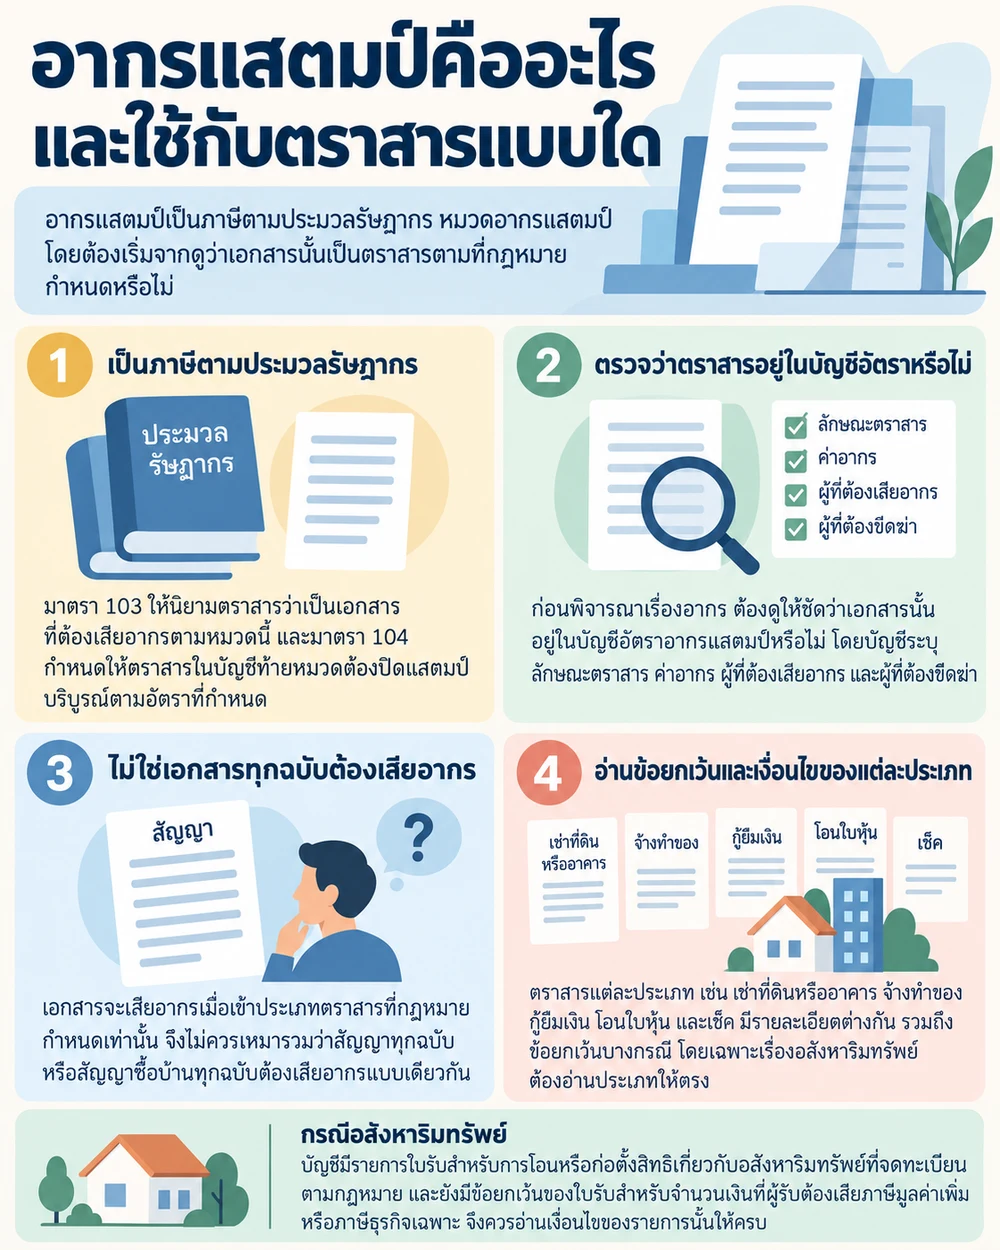
ประมวลรัษฎากร หมวดอากรแสตมป์ มาตรา 103 นิยาม “ตราสาร” ว่าเป็นเอกสารที่ต้องเสียอากรตามหมวดนี้ ส่วนมาตรา 104 กำหนดให้ตราสารที่อยู่ในบัญชีท้ายหมวดต้องปิดแสตมป์บริบูรณ์ตามอัตราที่กำหนด จึงต้องเริ่มจากการจำแนกตราสารก่อน
บัญชีอัตราอากรแสตมป์ของกรมสรรพากร ระบุทั้งลักษณะตราสาร ค่าอากร ผู้ที่ต้องเสียอากร และผู้ที่ต้องขีดฆ่า เช่น การเช่าที่ดินหรืออาคาร จ้างทำของ กู้ยืมเงิน โอนใบหุ้น และเช็ค แต่ละรายการมีรายละเอียดและข้อยกเว้นต่างกัน
เรื่องอสังหาริมทรัพย์ต้องอ่านประเภทให้ตรง บัญชีมีรายการใบรับสำหรับการโอนหรือก่อตั้งสิทธิเกี่ยวกับอสังหาริมทรัพย์ที่มีการจดทะเบียนตามกฎหมาย รวมถึงข้อยกเว้นของใบรับสำหรับจำนวนเงินที่ผู้รับต้องเสียภาษีมูลค่าเพิ่มหรือภาษีธุรกิจเฉพาะ จึงไม่ควรเหมารวมว่าสัญญาซื้อบ้านทุกฉบับเสียอากรแบบเดียวกัน
ใครมีหน้าที่เสียอากรและขีดฆ่าแสตมป์
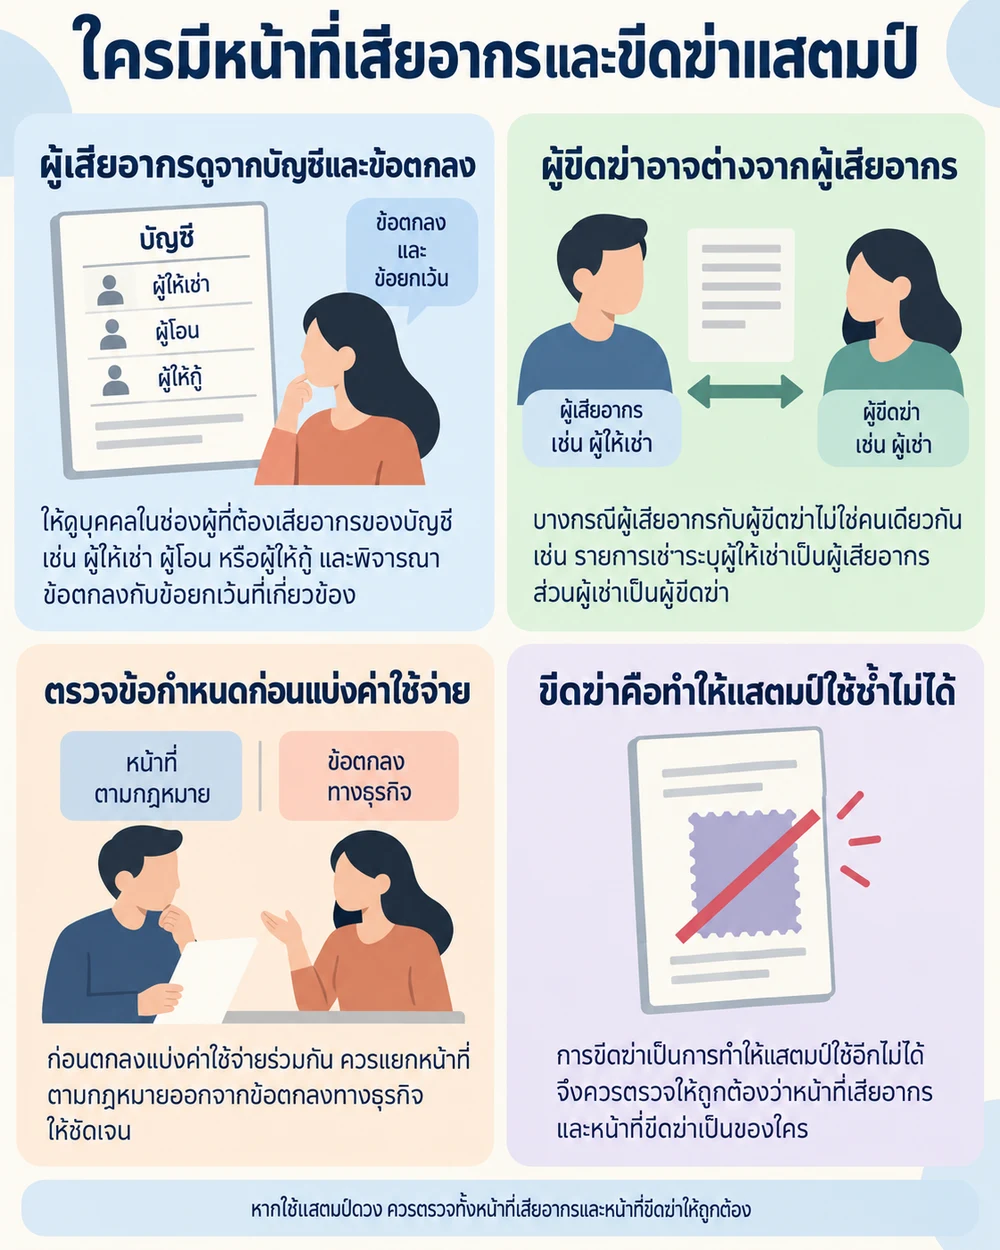
กรมสรรพากรอธิบายผู้มีหน้าที่เสียอากร ว่าให้ดูบุคคลในช่องผู้ที่ต้องเสียอากรของบัญชี เช่น ผู้ให้เช่า ผู้โอน หรือผู้ให้กู้ มาตรา 107 ยังให้พิจารณาข้อตกลงและข้อยกเว้นตามมาตรา 111 ซึ่งเกี่ยวกับตราสารที่ทำขึ้นนอกประเทศ ไม่ใช่กำหนดให้ผู้ซื้อเป็นผู้จ่ายทุกกรณี
ผู้มีหน้าที่ขีดฆ่าแสตมป์อาจต่างจากผู้เสียอากร เช่น บัญชีรายการเช่าที่ดินหรืออาคารระบุผู้ให้เช่าเป็นผู้เสียอากรและผู้เช่าเป็นผู้ขีดฆ่า ส่วนตราสารกู้ยืมระบุผู้ให้กู้และผู้กู้ตามลำดับ หากใช้แสตมป์ดวงต้องตรวจทั้งสองหน้าที่ให้ถูกต้อง
มาตรา 103 อธิบายการขีดฆ่าว่าเป็นการทำให้ใช้แสตมป์อีกไม่ได้ โดยกำหนดวิธีลงชื่อหรือขีดเส้นและลงวันเดือนปีตามเงื่อนไขของแสตมป์แต่ละแบบ ก่อนตกลงแบ่งค่าใช้จ่ายร่วมกันควรแยกหน้าที่ตามกฎหมายออกจากข้อตกลงทางธุรกิจ ผู้ร่วมงานสามารถอ่าน เรื่องบทบาทและข้อตกลงของพาร์ทเนอร์ธุรกิจ ประกอบได้
ตัวอย่างอัตราและวิธีคำนวณอากรแสตมป์
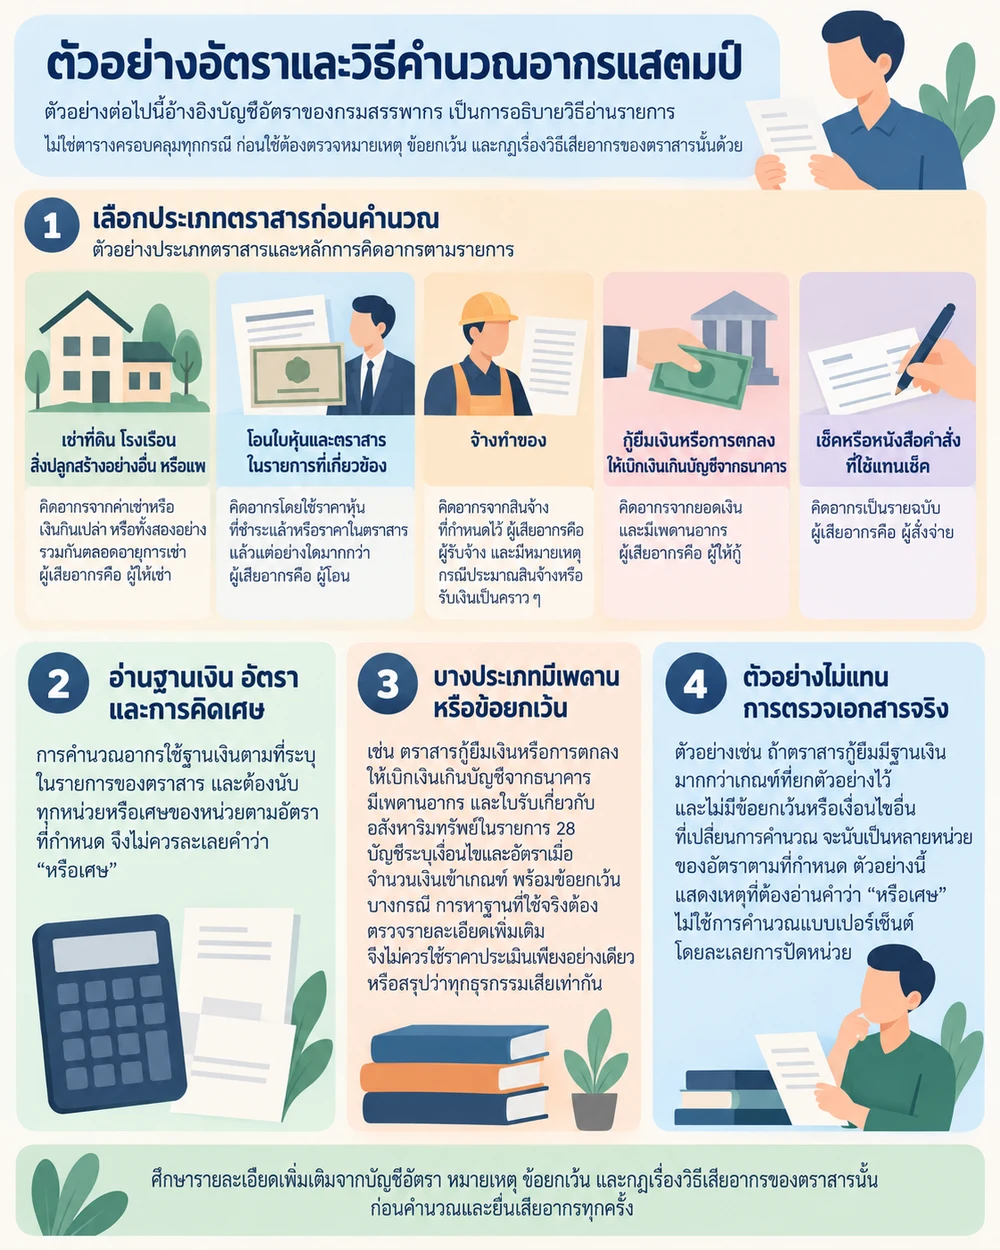
ตัวอย่างต่อไปนี้อ้างอิงบัญชีอัตราของกรมสรรพากร เป็นการอธิบายวิธีอ่านรายการ ไม่ใช่ตารางครอบคลุมทุกกรณี ก่อนใช้ต้องตรวจหมายเหตุ ข้อยกเว้น และกฎเรื่องวิธีเสียอากรของตราสารนั้นด้วย
| ตราสาร | หลักการคิดอากรตามรายการตัวอย่าง | ผู้เสียอากรตามบัญชี |
|---|---|---|
| เช่าที่ดิน โรงเรือน สิ่งปลูกสร้างอย่างอื่น หรือแพ | 1 บาทต่อทุก 1,000 บาทหรือเศษของ 1,000 บาท ของค่าเช่าหรือเงินกินเปล่า หรือทั้งสองอย่างรวมกันตลอดอายุการเช่า | ผู้ให้เช่า |
| โอนใบหุ้นและตราสารในรายการที่เกี่ยวข้อง | 1 บาทต่อทุก 1,000 บาทหรือเศษ โดยใช้ราคาหุ้นที่ชำระแล้วหรือราคาในตราสาร แล้วแต่อย่างใดมากกว่า | ผู้โอน |
| จ้างทำของ | 1 บาทต่อทุก 1,000 บาทหรือเศษของสินจ้างที่กำหนดไว้ พร้อมหมายเหตุกรณีประมาณสินจ้างหรือรับเงินเป็นคราว ๆ | ผู้รับจ้าง |
| กู้ยืมเงินหรือการตกลงให้เบิกเงินเกินบัญชีจากธนาคาร | 1 บาทต่อทุก 2,000 บาทหรือเศษของยอดเงิน มีเพดานอากร 10,000 บาท | ผู้ให้กู้ |
| เช็คหรือหนังสือคำสั่งที่ใช้แทนเช็ค | ฉบับละ 3 บาท | ผู้สั่งจ่าย |
ตัวอย่างสมมติ: ถ้าตราสารกู้ยืมมีฐานเงิน 10,001 บาท และไม่มีข้อยกเว้นหรือเงื่อนไขอื่นที่เปลี่ยนการคำนวณ จะนับเป็น 6 หน่วยของ 2,000 บาทหรือเศษ อากรตามอัตราจึงเป็น 6 บาท ตัวอย่างนี้แสดงเหตุที่ต้องอ่านคำว่า “หรือเศษ” ไม่ใช้เปอร์เซ็นต์โดยละเลยการปัดหน่วย
สำหรับใบรับเกี่ยวกับอสังหาริมทรัพย์ในรายการ 28 บัญชีระบุเงื่อนไขและอัตรา 1 บาทต่อทุก 200 บาทหรือเศษเมื่อจำนวนเงินเข้าเกณฑ์ พร้อมข้อยกเว้นบางกรณี การหาฐานที่ใช้จริงต้องตรวจรายละเอียดเพิ่มเติม จึงไม่ควรใช้ราคาประเมินเพียงอย่างเดียวหรือสรุปว่าทุกธุรกรรมเสียเท่ากัน
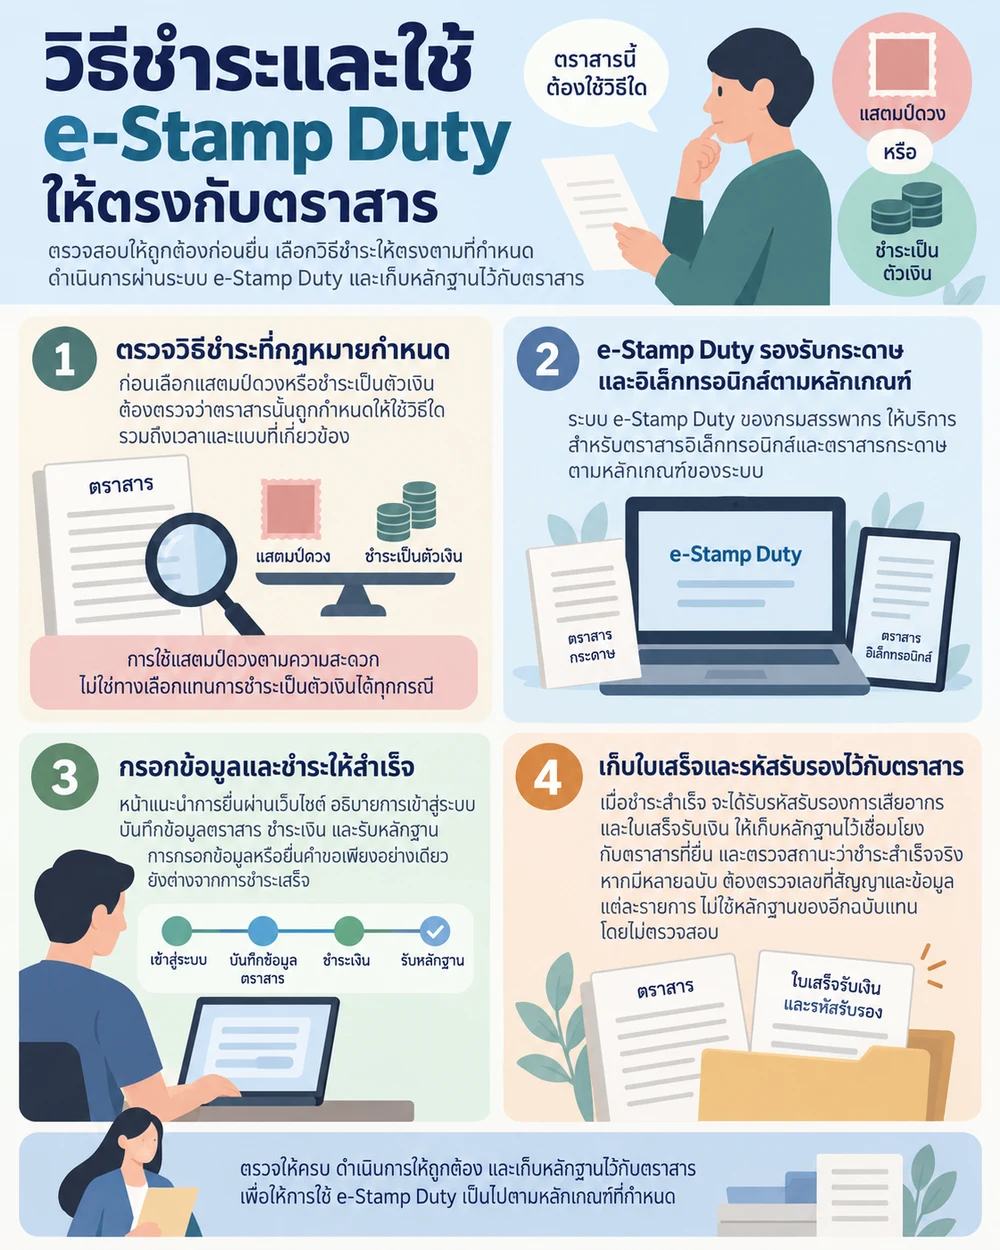
วิธีชำระและใช้ e-Stamp Duty ให้ตรงกับตราสาร
ก่อนเลือกแสตมป์ดวงหรือชำระเป็นตัวเงิน ต้องตรวจว่าตราสารนั้นถูกกำหนดให้ใช้วิธีใด รวมถึงเวลาและแบบที่เกี่ยวข้อง การใช้แสตมป์ดวงตามความสะดวกไม่ใช่ทางเลือกแทนการชำระเป็นตัวเงินได้ทุกกรณี
ระบบ e-Stamp Duty ของกรมสรรพากร ให้บริการสำหรับตราสารอิเล็กทรอนิกส์และตราสารกระดาษตามหลักเกณฑ์ของระบบ หน้าแนะนำการยื่นผ่านเว็บไซต์ อธิบายการเข้าสู่ระบบ บันทึกข้อมูลตราสาร ชำระเงิน และรับหลักฐาน เมื่อชำระสำเร็จจะได้รหัสรับรองการเสียอากรและใบเสร็จรับเงิน
ให้เก็บหลักฐานไว้เชื่อมโยงกับตราสารที่ยื่น และตรวจสถานะว่าชำระสำเร็จจริง การกรอกข้อมูลหรือยื่นคำขอเพียงอย่างเดียวยังต่างจากการชำระเสร็จ หากมีหลายฉบับ ต้องตรวจเลขที่สัญญาและข้อมูลแต่ละรายการ ไม่ใช้หลักฐานของอีกฉบับแทนโดยไม่ตรวจสอบ
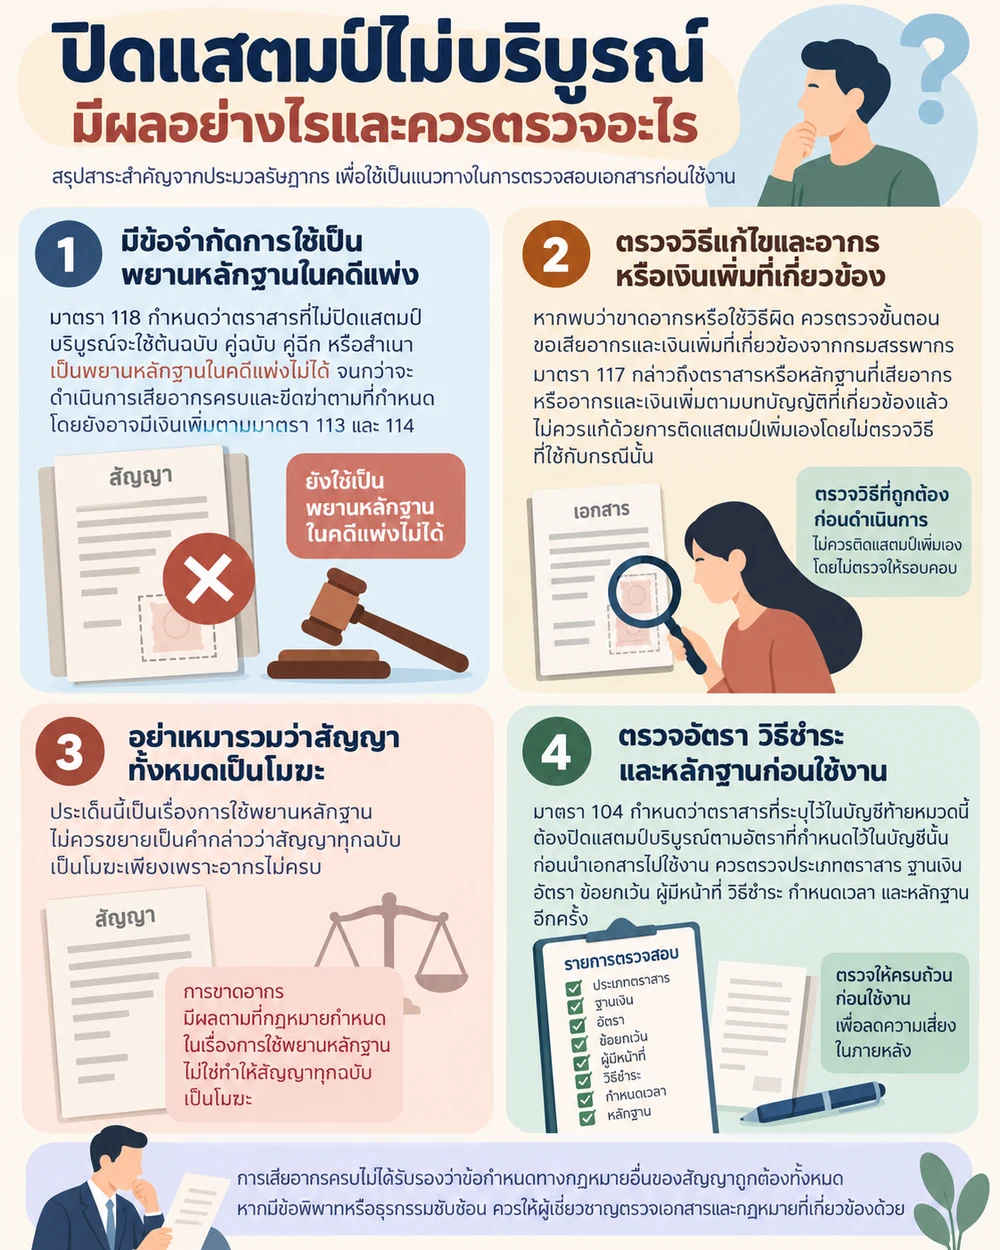
ปิดแสตมป์ไม่บริบูรณ์มีผลอย่างไรและควรตรวจอะไร
มาตรา 118 กำหนดว่าตราสารที่ไม่ปิดแสตมป์บริบูรณ์จะใช้ต้นฉบับ คู่ฉบับ คู่ฉีก หรือสำเนาเป็นพยานหลักฐานในคดีแพ่งไม่ได้ จนกว่าจะดำเนินการเสียอากรครบและขีดฆ่าตามที่กำหนด โดยยังอาจมีเงินเพิ่มตามมาตรา 113 และ 114 ประเด็นนี้เป็นเรื่องการใช้พยานหลักฐาน ไม่ควรขยายเป็นคำกล่าวว่าสัญญาทุกฉบับเป็นโมฆะเพียงเพราะอากรไม่ครบ
“ตราสารที่ระบุไว้ในบัญชีท้ายหมวดนี้ ต้องปิดแสตมป์บริบูรณ์ตามอัตราที่กำหนดไว้ในบัญชีนั้น” — ประมวลรัษฎากร มาตรา 104
หากพบว่าขาดอากรหรือใช้วิธีผิด ควรตรวจขั้นตอนขอเสียอากรและเงินเพิ่มที่เกี่ยวข้องจากกรมสรรพากร มาตรา 117 กล่าวถึงตราสารหรือหลักฐานที่เสียอากรหรืออากรและเงินเพิ่มตามบทบัญญัติที่เกี่ยวข้องแล้ว ไม่ควรแก้ด้วยการติดแสตมป์เพิ่มเองโดยไม่ตรวจวิธีที่ใช้กับกรณีนั้น
ก่อนนำเอกสารไปใช้งาน ให้ตรวจประเภทตราสาร ฐานเงิน อัตรา ข้อยกเว้น ผู้มีหน้าที่ วิธีชำระ กำหนดเวลา และหลักฐานอีกครั้ง การเสียอากรครบไม่ได้รับรองว่าข้อกำหนดทางกฎหมายอื่นของสัญญาถูกต้องทั้งหมด หากมีข้อพิพาทหรือธุรกรรมซับซ้อน ควรให้ผู้เชี่ยวชาญตรวจเอกสารและกฎหมายที่เกี่ยวข้องด้วย
สรุป
อากรแสตมป์เป็นภาษีสำหรับตราสารตามบัญชีอัตรา การคำนวณต้องเริ่มจากประเภทเอกสารและอ่านฐานเงิน อัตรา การคิดเศษ เพดาน และข้อยกเว้นให้ครบ ไม่ใช่ใช้ตัวเลขเดียวกับทุกธุรกรรม
ผู้เสียอากรกับผู้ขีดฆ่าอาจเป็นคนละฝ่าย ส่วนการชำระต้องใช้วิธีและหลักฐานที่ตรงกับตราสาร หากใช้ e-Stamp Duty ให้ตรวจว่าชำระสำเร็จและเก็บรหัสรับรองกับใบเสร็จไว้กับเอกสารที่เกี่ยวข้อง
เมื่อปิดแสตมป์ไม่บริบูรณ์ อาจมีข้อจำกัดการใช้ตราสารเป็นพยานหลักฐานและภาระที่ต้องแก้ไข การตรวจจากบัญชีอัตรา ตัวบท และคู่มือกรมสรรพากรก่อนใช้งานจึงช่วยให้ดำเนินการได้ตรงกรณี โดยยังต้องพิจารณาข้อกฎหมายอื่นของธุรกรรมนั้นร่วมด้วย

