Key Points
- ลงนามวันที่ 18 เมษายน พ.ศ. 2398 หรือ ค.ศ. 1855 ในรัชสมัยรัชกาลที่ 4
- ข้อกำหนดทั่วไปด้านภาษีนำเข้าระบุ 3% ของมูลค่า ส่วนสินค้าส่งออกมีบัญชีอัตราและเงื่อนไขต่างหาก
- สิทธิสภาพนอกอาณาเขตเกี่ยวกับเขตอำนาจพิจารณาคดี ไม่ใช่สิทธิทำผิดโดยไม่ต้องรับโทษ
- ผลทางเศรษฐกิจและการแก้ข้อจำกัดทางอธิปไตยต้องอ่านควบคู่กับนโยบาย การปฏิรูป และการเจรจาหลายช่วง
สนธิสัญญาเบาว์ริง เป็นข้อตกลงระหว่างสยามกับอังกฤษที่ลงนามในรัชสมัยพระบาทสมเด็จพระจอมเกล้าเจ้าอยู่หัว หรือรัชกาลที่ 4 มีสาระเกี่ยวกับการค้า ภาษี การพำนัก และการพิจารณาคดีของคนอังกฤษในสยาม จึงเกี่ยวข้องทั้งกับเศรษฐกิจและอำนาจของรัฐ
เมื่อกล่าวถึงข้อตกลงฉบับนี้ เรามักพบคำอธิบายว่าเป็นจุดเปลี่ยนของการค้าสยาม แต่การเปลี่ยนแปลงไม่ได้เริ่มจากประเทศที่ไม่เคยค้าขายกับต่างชาติ และไม่ได้ทำให้ทุกสินค้าเสียภาษีอัตราเดียวกัน การอ่านเงื่อนไขแต่ละด้านช่วยให้เห็นภาพที่แม่นยำกว่า
บทความนี้สรุปวันลงนาม ข้อกำหนดสำคัญ และผลที่ควรพิจารณาจากหลักฐาน โดยแยกการเปิดช่องทางการค้าออกจากข้อจำกัดทางกฎหมาย และมองการเปลี่ยนแปลงระยะยาวเป็นกระบวนการที่มีหลายปัจจัยร่วมกัน
สนธิสัญญาเบาว์ริงลงนามเมื่อไรและเกิดขึ้นในบริบทใด
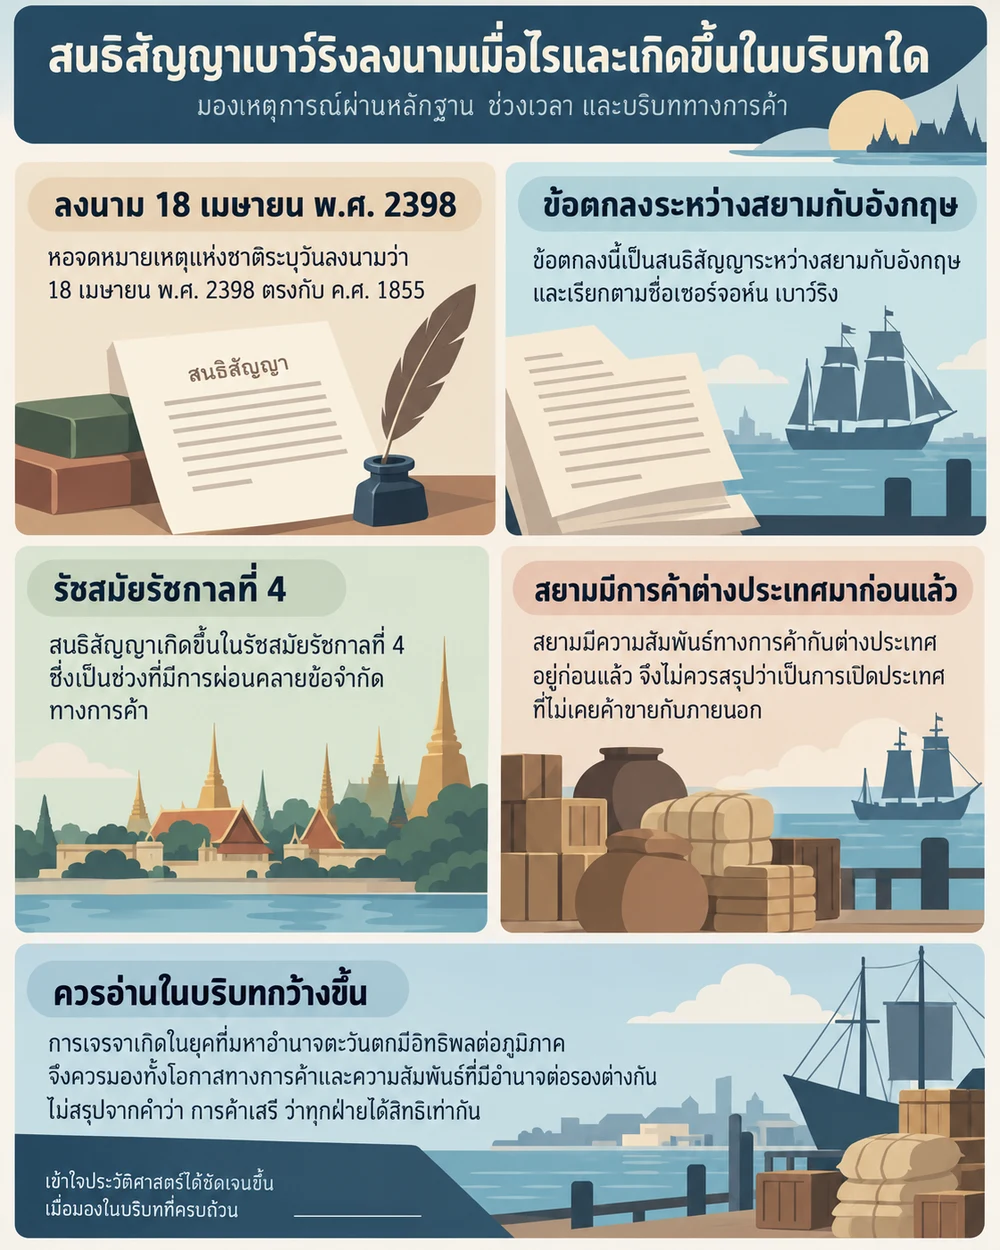
หอจดหมายเหตุแห่งชาติระบุวันลงนาม ว่าเป็นวันที่ 18 เมษายน พ.ศ. 2398 ในรัชสมัยรัชกาลที่ 4 ตรงกับ ค.ศ. 1855 ข้อตกลงที่เรียกตามชื่อเซอร์จอห์น เบาว์ริงนี้เป็นสนธิสัญญาระหว่างสยามกับอังกฤษ
สยามมีความสัมพันธ์ทางการค้ากับต่างประเทศอยู่ก่อนแล้ว งานศึกษาที่เผยแพร่โดยศูนย์ศึกษาการต่างประเทศ กระทรวงการต่างประเทศ อธิบายว่าการผ่อนคลายข้อจำกัดทางการค้าและนโยบายในรัชสมัยรัชกาลที่ 4 เป็นบริบทสำคัญ การกล่าวว่าสนธิสัญญาเปิดประเทศที่ไม่เคยค้าขายกับภายนอกจึงคลาดเคลื่อน

การเจรจาเกิดขึ้นในยุคที่มหาอำนาจตะวันตกมีอิทธิพลต่อภูมิภาค ข้อตกลงจึงควรอ่านทั้งในมิติของโอกาสทางการค้าและความสัมพันธ์ที่มีอำนาจต่อรองต่างกัน ไม่สรุปจากเพียงคำว่า “การค้าเสรี” ว่าทุกฝ่ายได้รับสิทธิเท่ากัน
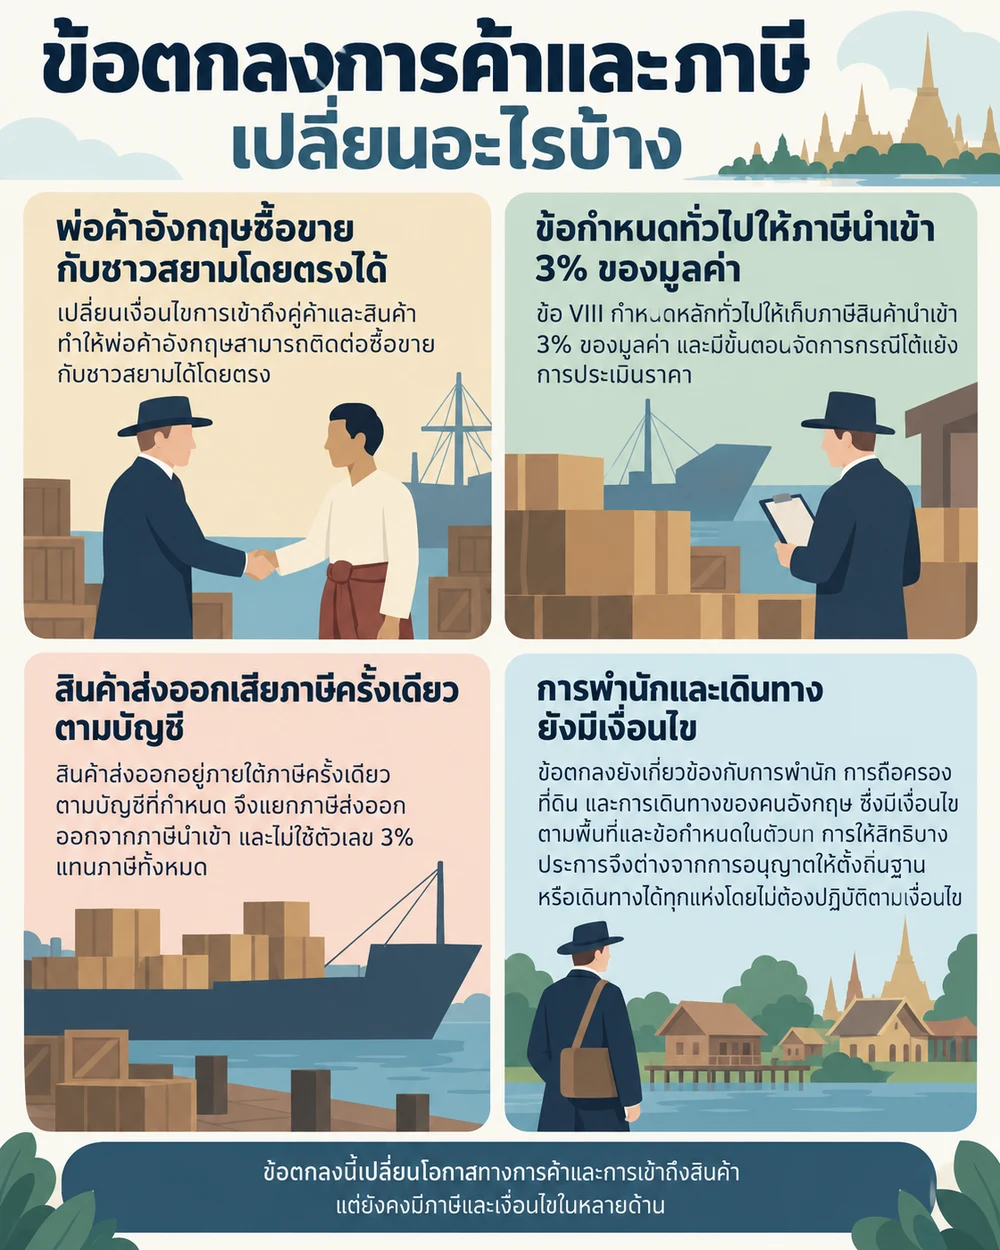
ข้อตกลงการค้าและภาษีเปลี่ยนอะไรบ้าง
ตัวบทที่นำเสนอใน หนังสือ From Extraterritoriality to Equality อธิบายว่าพ่อค้าอังกฤษสามารถซื้อขายโดยตรงกับชาวสยามได้ เป็นการเปลี่ยนเงื่อนไขการเข้าถึงคู่ค้าและสินค้า แต่ไม่ควรขยายความว่าไม่มีข้อบังคับใดเหลืออยู่
ข้อ VIII กำหนดหลักทั่วไปให้เก็บภาษีสินค้านำเข้า 3% ของมูลค่า โดยมีขั้นตอนจัดการกรณีโต้แย้งการประเมินราคา ส่วนสินค้าส่งออกอยู่ภายใต้ภาษีครั้งเดียวตามบัญชีที่กำหนด จึงต้องแยกภาษีนำเข้ากับส่งออก และไม่ใช้ตัวเลข 3% แทนภาษีทั้งหมด
ข้อตกลงยังเกี่ยวข้องกับการพำนัก การถือครองที่ดิน และการเดินทางของคนอังกฤษ ซึ่งมีเงื่อนไขตามพื้นที่และข้อกำหนดในตัวบท การให้สิทธิบางประการจึงต่างจากการอนุญาตให้ตั้งถิ่นฐานหรือเดินทางได้ทุกแห่งโดยไม่ต้องปฏิบัติตามเงื่อนไข
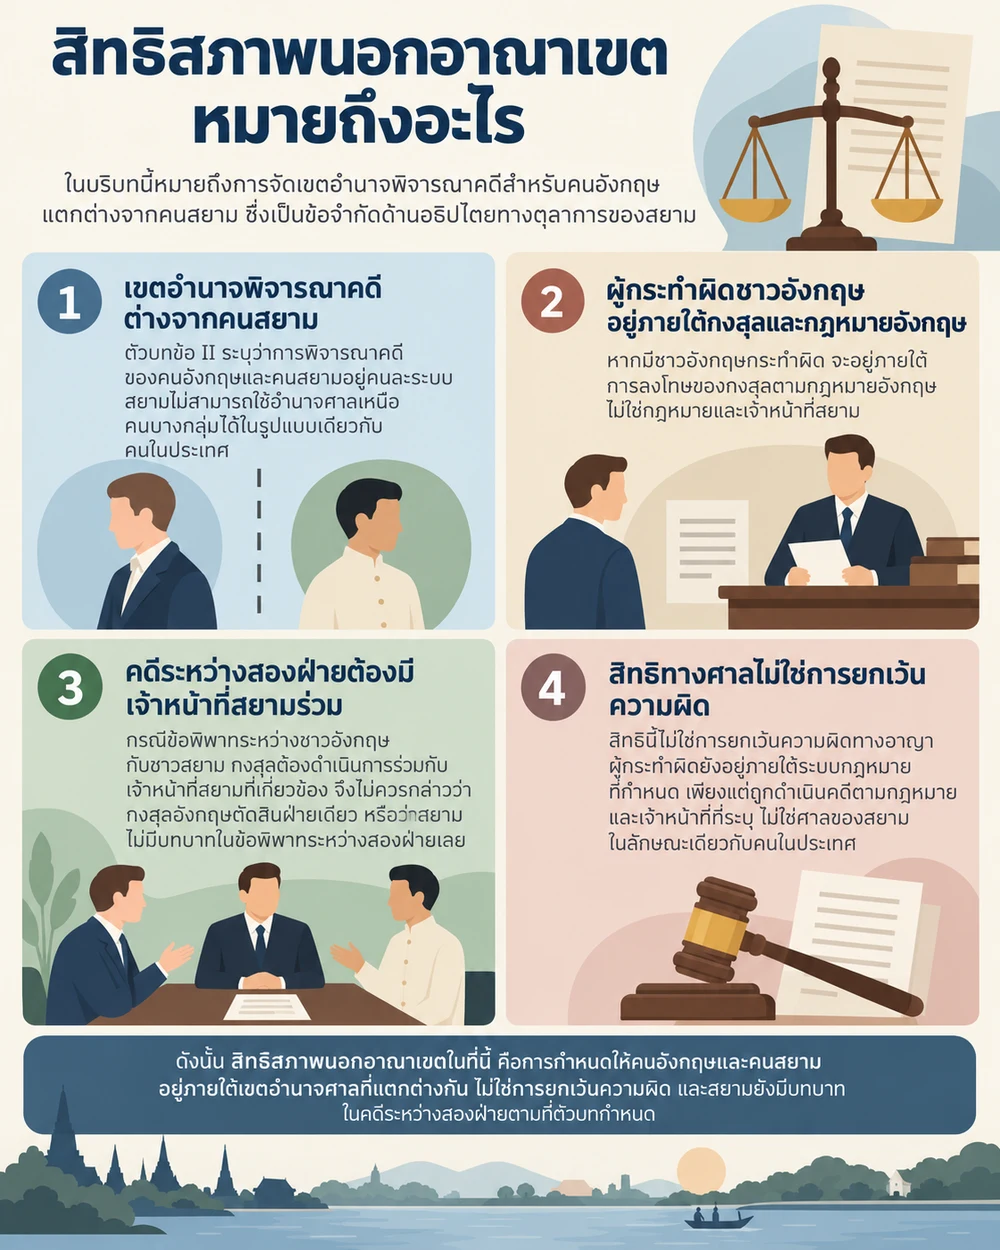
สิทธิสภาพนอกอาณาเขตหมายถึงอะไร
สิทธิสภาพนอกอาณาเขตในบริบทนี้หมายถึงการจัดเขตอำนาจพิจารณาคดีสำหรับคนอังกฤษแตกต่างจากคนสยาม ตัวบทข้อ II ระบุว่าผู้กระทำผิดชาวอังกฤษอยู่ภายใต้การลงโทษของกงสุลตามกฎหมายอังกฤษ ส่วนผู้กระทำผิดชาวสยามอยู่ภายใต้กฎหมายและเจ้าหน้าที่สยาม
กรณีข้อพิพาทระหว่างชาวอังกฤษกับชาวสยาม กงสุลต้องดำเนินการร่วมกับเจ้าหน้าที่สยามที่เกี่ยวข้อง จึงไม่ควรกล่าวว่าคดีทุกชนิดถูกส่งให้กงสุลอังกฤษตัดสินฝ่ายเดียว หรือว่าสยามไม่มีบทบาทในข้อพิพาทระหว่างสองฝ่ายเลย
สิทธินี้ไม่ใช่การยกเว้นความผิดทางอาญา ผู้กระทำผิดยังอยู่ภายใต้ระบบกฎหมายที่กำหนด ประเด็นสำคัญคือสยามไม่สามารถใช้อำนาจศาลเหนือคนบางกลุ่มได้ในรูปแบบเดียวกับคนในประเทศ ซึ่งเป็นข้อจำกัดด้านอธิปไตยทางตุลาการ
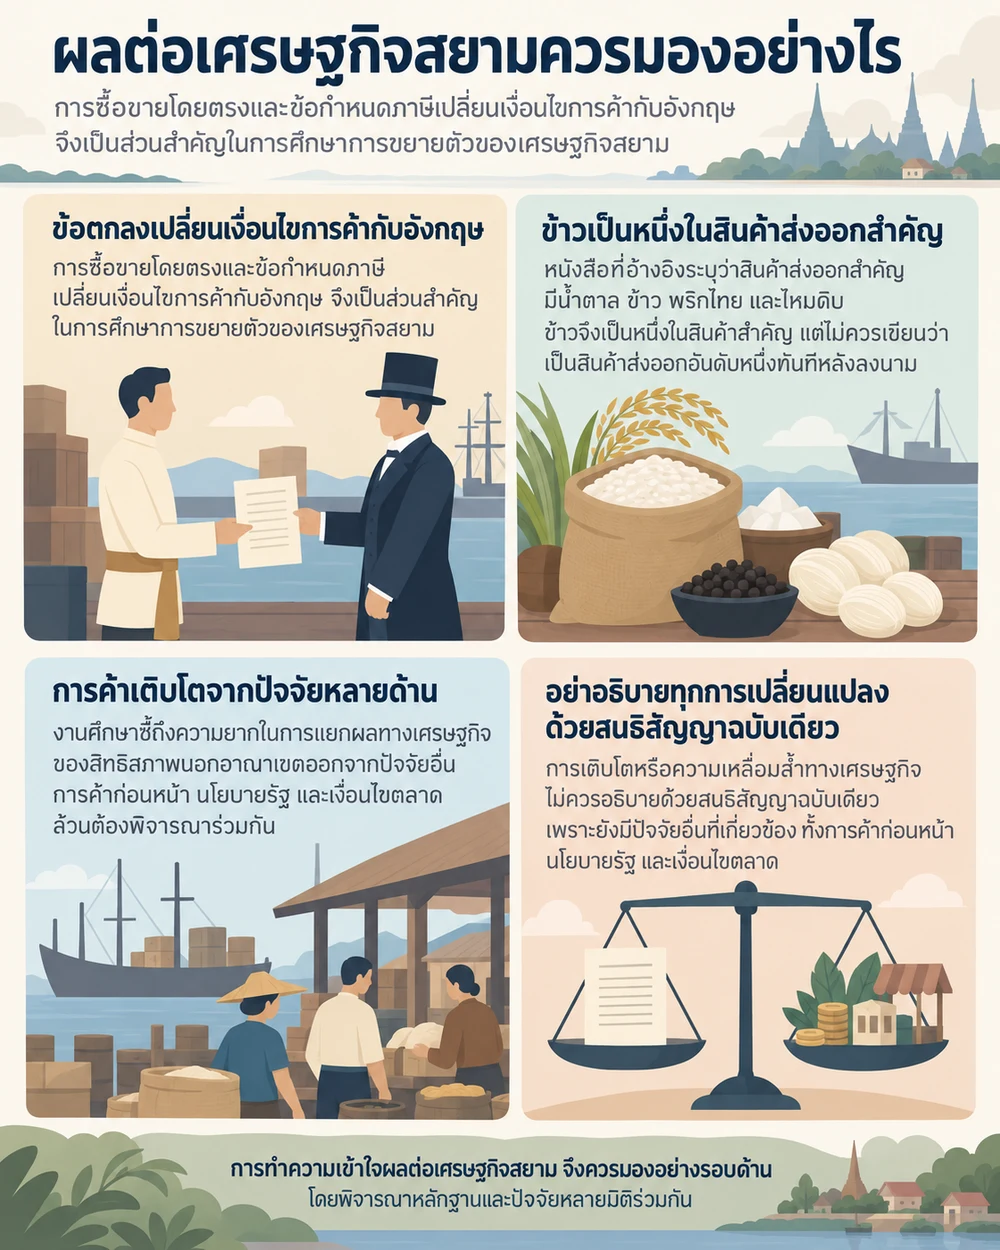
ผลต่อเศรษฐกิจสยามควรมองอย่างไร
การซื้อขายโดยตรงและข้อกำหนดภาษีเปลี่ยนเงื่อนไขการค้ากับอังกฤษ จึงเป็นส่วนสำคัญในการศึกษาการขยายตัวของเศรษฐกิจสยาม อย่างไรก็ดี การเปลี่ยนเงื่อนไขทางกฎหมายกับผลที่เกิดขึ้นจริงในตลาดเป็นคนละระดับของคำอธิบาย
หนังสือที่อ้างอิงระบุว่าสินค้าส่งออกสำคัญใน ค.ศ. 1856 มีน้ำตาล ข้าว พริกไทย และไหมดิบ ข้าวจึงเป็นหนึ่งในสินค้าสำคัญ แต่ไม่ควรเขียนว่าเป็นสินค้าส่งออกอันดับหนึ่งทันทีหลังลงนาม หรือใส่ยางพาราเป็นสินค้าหลักของช่วงนั้นโดยไม่มีหลักฐานรองรับ
งานศึกษายังชี้ถึงความยากในการแยกผลทางเศรษฐกิจของสิทธิสภาพนอกอาณาเขตออกจากปัจจัยอื่น การค้าก่อนหน้า นโยบายรัฐ และเงื่อนไขตลาดล้วนต้องพิจารณาร่วมกัน จึงไม่ควรอธิบายการเติบโตหรือความเหลื่อมล้ำทุกด้านด้วยสนธิสัญญาฉบับเดียว
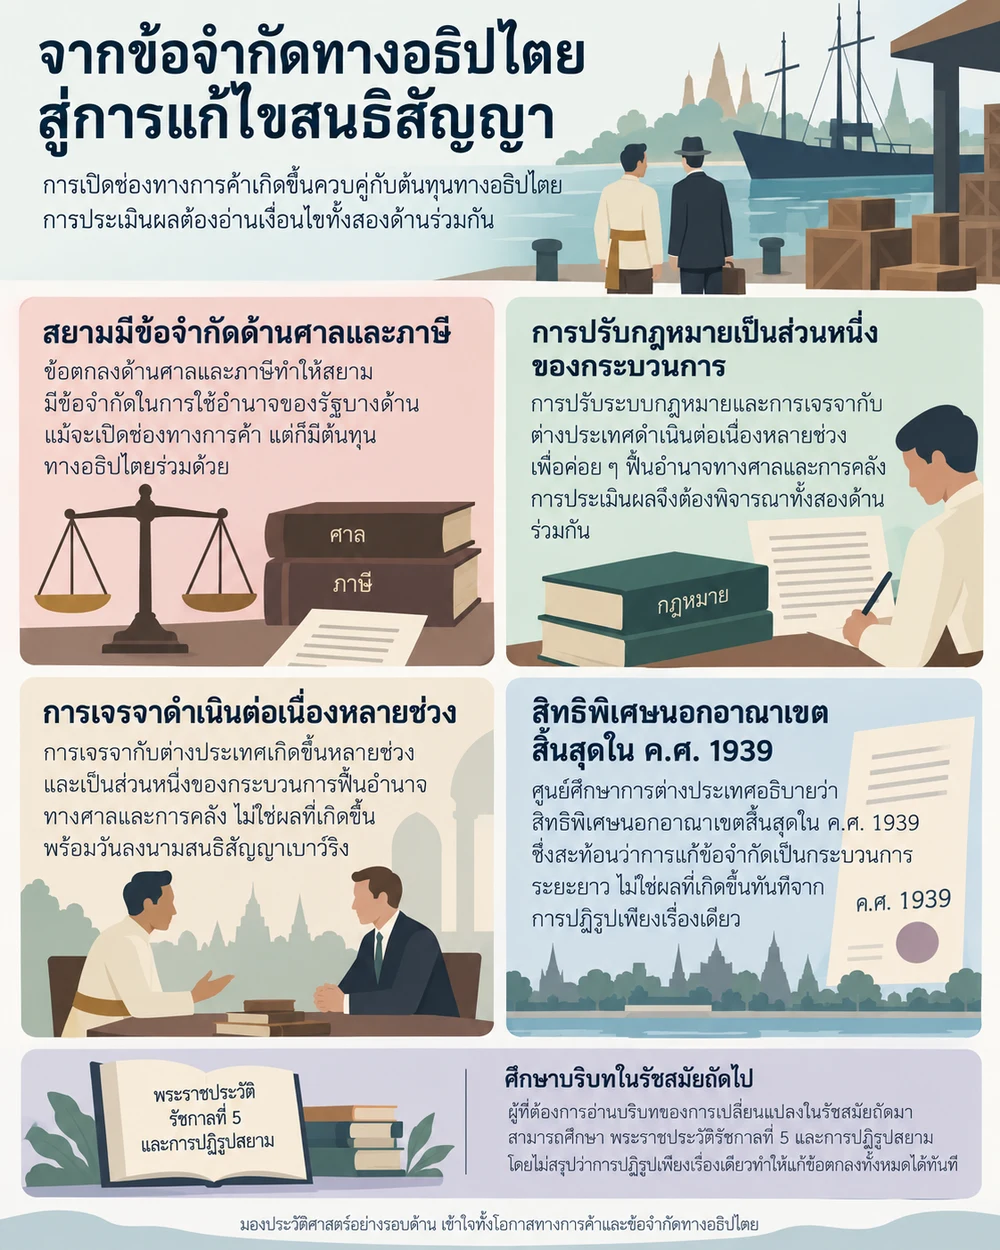
จากข้อจำกัดทางอธิปไตยสู่การแก้ไขสนธิสัญญา
ข้อตกลงด้านศาลและภาษีทำให้สยามมีข้อจำกัดในการใช้อำนาจของรัฐบางด้าน การเปิดช่องทางการค้าจึงเกิดขึ้นควบคู่กับต้นทุนทางอธิปไตย การประเมินผลต้องอ่านเงื่อนไขทั้งสองด้านร่วมกัน
การปรับระบบกฎหมายและการเจรจากับต่างประเทศดำเนินต่อเนื่องหลายช่วง ผู้ที่ต้องการอ่านบริบทของการเปลี่ยนแปลงในรัชสมัยถัดมาสามารถศึกษา พระราชประวัติรัชกาลที่ 5 และการปฏิรูปสยาม โดยไม่สรุปว่าการปฏิรูปเพียงเรื่องเดียวทำให้แก้ข้อตกลงทั้งหมดได้ทันที
ศูนย์ศึกษาการต่างประเทศอธิบายกระบวนการฟื้นอำนาจทางศาลและการคลัง ผ่านการปฏิรูปและการเจรจา และระบุว่าสิทธิพิเศษนอกอาณาเขตสิ้นสุดใน ค.ศ. 1939 ข้อนี้สะท้อนว่าการแก้ข้อจำกัดเป็นกระบวนการระยะยาว ไม่ใช่ผลที่เกิดขึ้นพร้อมวันลงนามสนธิสัญญาเบาว์ริง
สรุป
สนธิสัญญาเบาว์ริงลงนามวันที่ 18 เมษายน พ.ศ. 2398 ระหว่างสยามกับอังกฤษในรัชสมัยรัชกาลที่ 4 สาระสำคัญครอบคลุมการค้า ภาษี การพำนัก และเขตอำนาจพิจารณาคดี จึงมีความหมายกว้างกว่าการลดภาษีเพียงด้านเดียว
การอ่านผลของสนธิสัญญาควรแยกข้อกำหนดทั่วไปด้านภาษีนำเข้า 3% ออกจากภาษีส่งออก และแยกสิทธิสภาพนอกอาณาเขตออกจากการยกเว้นความผิด ขณะเดียวกันต้องยอมรับว่าสยามมีการค้าต่างประเทศมาก่อน และเศรษฐกิจเปลี่ยนจากปัจจัยหลายด้าน
หลักฐานจากหอจดหมายเหตุและงานศึกษาด้านการต่างประเทศช่วยให้เห็นทั้งโอกาสทางการค้าและข้อจำกัดของรัฐ เมื่ออ่านควบคู่กับการปฏิรูปและการเจรจาในระยะต่อมา เราจึงเข้าใจประวัติศาสตร์เรื่องนี้ได้โดยไม่ลดทอนให้เหลือเพียงคำตัดสินว่ามีผลดีหรือผลเสียทั้งหมด